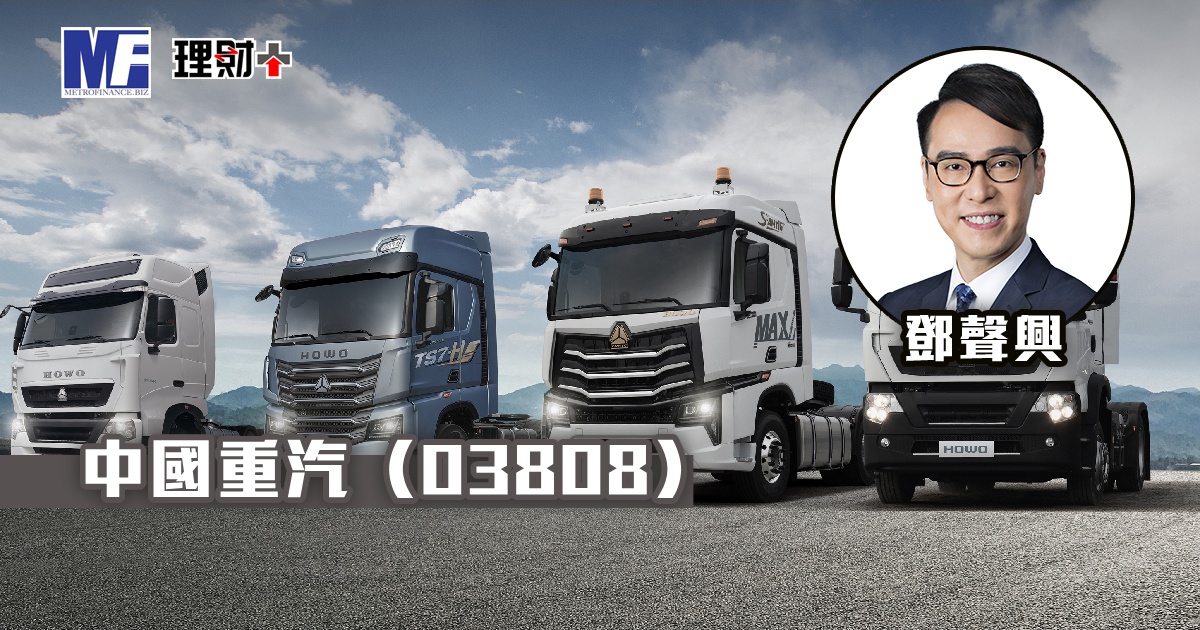
中國重汽(03808)2026 年前三季度收入 534.97 億元人民幣,按年增長 32.12%;歸母淨利潤 14.41 億元,按年增長 37.23%;扣非淨利潤 14.00 億元,按年增長 42.11%,三項核心指標均創歷史同期新高,利潤增速明顯快於收入增速,反映盈利質量持續改善。
集團增長動力已由內地重卡周期切換至出口與新能源雙輪驅動。第三季單季毛利率達 8.8%,按年及按季均提升 1.7 個百分點,主要受惠於出口佔比提升及新能源重卡放量;期內整體費用率降至 1.83%,按年下降 0.57 個百分點,管理效率處於歷史較佳水平。
銷量方面,前三季重卡銷售 27.71 萬輛,按年增長 23%,市場佔有率升至 29.8%;新能源重卡銷售 3.66 萬輛,按年大增 139%,市場佔有率達 16.2%,位居行業第一,明顯高於行業整體 64.5% 的增速。
出口業務方面,出口銷量佔總銷量超過 50%,業務覆蓋全球 150 多個國家和地區。重汽國際已連續 21 年穩居中國重卡出口第一,第三季行業出口按年增長 34%,其中非洲市場增長 54%,東南亞市場增長 9%,反映增長動力來自多個區域而非單一市場。
股東回報方面,集團上半年分紅比例已提升至 65%,並明確表示未來將於合理區間內持續提升派息水平。按 A 股口徑計算,2025 年預測股息率約 4.89%,而 H 股折讓進一步提升收息吸引力。
隨着新能源重卡滲透率持續提高、出口業務穩步擴張,以及盈利能力持續改善,中國重汽中線增長動力仍然充足。
目標價 44 元,止蝕價 30 元
鄧聲興
意博資本文化有限公司管理合夥人
(筆者為證監會持牌人士及筆者未持有上述股份)