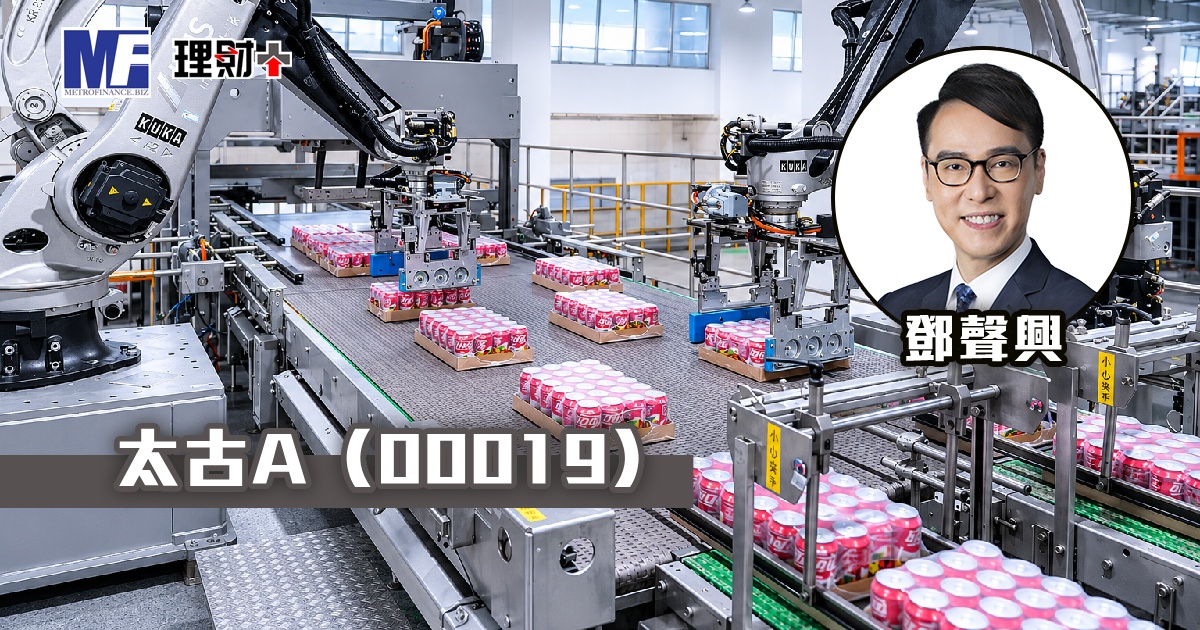
太古A(00019)為「地產增量交付+國泰航空運營修復+可口可樂內地高增長+資產組合優化」四重利好交匯的綜合企業,應以分部利潤貢獻及資產淨值折讓作為核心衡量指標。
2026 年上半年收益 494.46 億港元,按年增長 8%;股東應佔基本溢利 78.43 億港元,按年大增 43.2%,創歷來最佳經常性基本溢利。其中地產業務貢獻 38.83 億港元,增長 37%;國泰集團貢獻 24.01 億港元,增長 46%;飲料業務應佔溢利 8.46 億港元。
期內可口可樂中國內地業務應佔溢利 7.27 億港元,按年增長 23.64%,成為集團隱形增長冠軍。集團淨負債比率僅 19.3%,加權平均債務成本降至 3.4%,中期股息每股 1.5 港元,按年增長 15%。
集團自 2026 年底起進入增量項目開業周期,北京太古坊西邊地盤及三亞中免太古里 A 區已分別於 9 月及 8 月取得佔用許可證;上海前灘太古里及廣州聚龍灣項目亦將陸續落成,為 2027 年利潤增長提供明確催化劑。
憑藉核心物業組合、航空業務復甦、飲料業務穩定增長及新項目投入營運,集團中線估值修復空間值得關注。
目標價 125 元,止蝕價 98 元
鄧聲興
意博資本文化有限公司管理合夥人
(筆者為證監會持牌人士及筆者未持有上述股份)