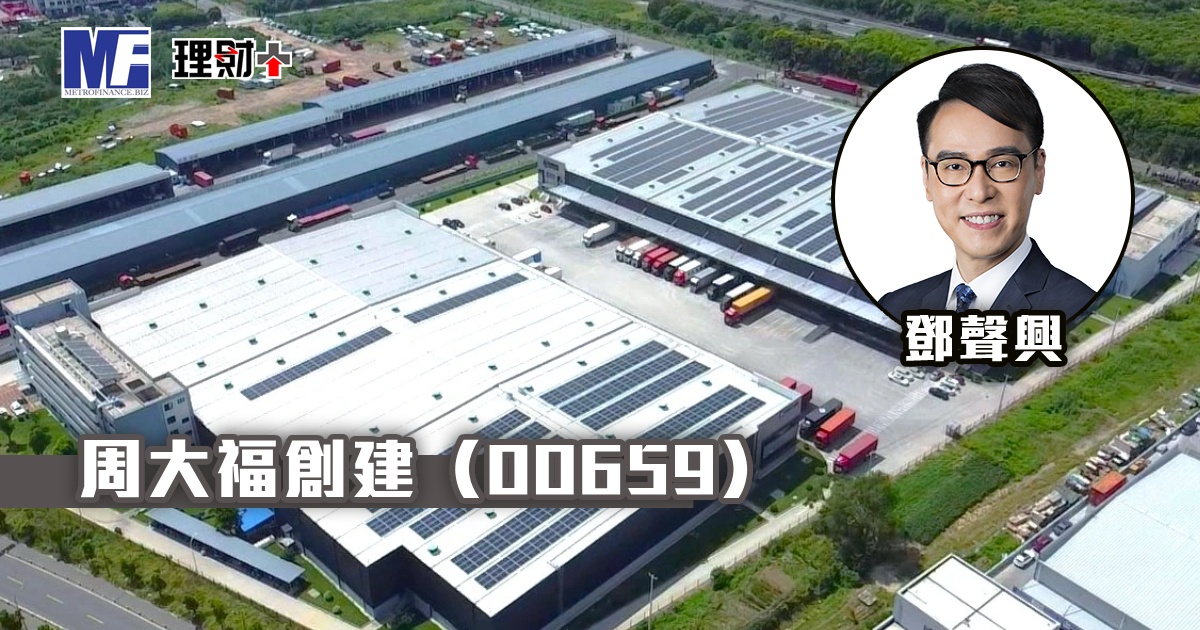
周大福創建(00659)為「成熟現金流資產提供安全墊+金融服務首次成最大利潤來源+AI 數據中心及海外儲能從零到一」的四輪驅動轉型平台,應以分部利潤結構及新業務兌現能力作為核心衡量指標。
2026 財年收入 270.99 億港元,按年增長 11.59%;股東應佔溢利 23.93 億港元,按年增長 11%;每股盈利 0.53 港元,按年增長 8%。
期內金融服務應佔經營溢利 14.75 億港元,按年增長 19%,首次超越道路業務的 14.43 億港元,成為集團最大利潤來源。其中周大福人壽新業務價值增長 30%,新業務價值利潤率由 30% 提升至 37%;合約服務邊際增長 22% 至 113 億港元,償付能力充足率達 285%;uSMART 盈立收入按年增長約四倍。
AI 數據中心方面,河北懷來 30 兆瓦項目已投入營運並與頭部互聯網企業簽約;江蘇項目已投運逾 50 兆瓦;馬來西亞柔佛 70 兆瓦項目預計於 2027 年首季投入營運,大部分容量已落實長期承租。
集團另持有芬蘭 30 兆瓦/62.5 兆瓦時儲能項目 75% 權益,逐步形成「綠能+算力」閉環布局。
財務方面,現金及銀行結存約 208 億港元,淨負債比率由 37% 降至 28%,財務狀況持續改善。集團連續 23 年派息,全年股息 0.61 港元,另建議十送一紅股,股息率約 7%,市賬率僅約 0.96 倍,仍處破淨水平。
隨着金融服務、AI 數據中心及儲能業務逐步成長,周大福創建正由傳統基建平台轉型為多元化資產營運商,中線估值重構空間值得關注。
建議投資者中線持有。
目標價 10 元,止蝕價 8 元
鄧聲興
意博資本文化有限公司管理合夥人
(筆者為證監會持牌人士及筆者未持有上述股份)