2025年度綠置居日前已開始揀樓。過往不少資助房屋項目屬於遠期樓花,揀樓後仍有充裕時間慢慢研究按揭詳情,但今年的盛緻苑及重售項目已獲發佔用許可證,揀樓後需在短時間內申請按揭。本文將為仍未揀樓的準買家拆解揀樓前的5大注意事項。
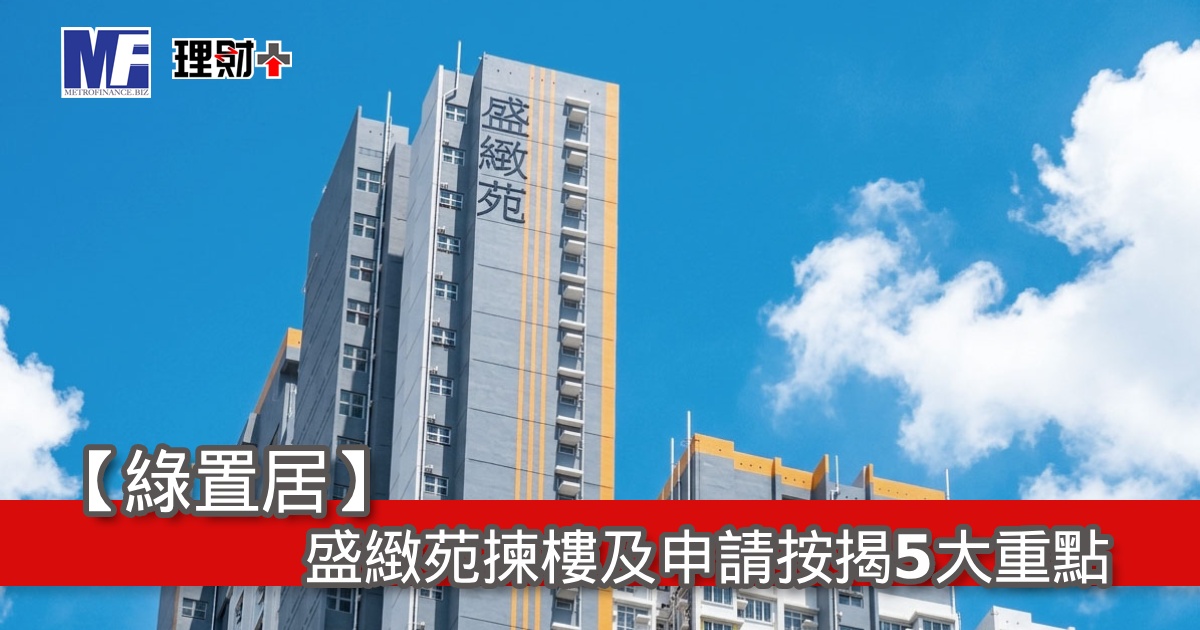
2025年度綠置居日前已開始揀樓。過往不少資助房屋項目屬於遠期樓花,揀樓後仍有充裕時間慢慢研究按揭詳情,但今年的盛緻苑及重售項目已獲發佔用許可證,揀樓後需在短時間內申請按揭。本文將為仍未揀樓的準買家拆解揀樓前的5大注意事項。

近年不少發展商在推售大碼數豪宅或一手新盤時,為了吸引換樓客及資金調配較為靈活的投資者,往往會推出「先住後付」這類極具彈性的付款計劃,以帶動樓盤的銷售表現。然而,這種看似「極低門檻即可進駐豪宅」的方案,背後其實隱藏著不少按揭與樓市波動風險。本文將為大家深入拆解「先住後付」的實際運作模式、四大核心優勢,以及入市前必須評估的隱形成本與潛在危機。
首次置業難免缺乏經驗,若沒有相熟朋友或地產經紀協助,過程容易令人緊張。二手樓的買買流程與一手新樓有顯著差異,經絡按揭特別整理二手樓的10大買買程序、成交期、大小訂安排及按揭申請時間點,讓您順利完成置業大計。
物業轉按是指將原有的銀行按揭貸款轉移至另一間銀行。過往不少業主轉按是為了吸引人的現金回贈,雖然近月銀行相繼調低相關回贈,但市場上依然有大批業主具備極高迫切性需要處理轉按。現時各大銀行普遍提供低至H加1.3厘、實際按息約3.25厘的按揭優惠,部分銀行更推出定息按揭方案,能在拆息高企的大環境下為借款人節省龐大的利息開支。
近期美國通脹有所放緩,六月份美國消費者物價指數按月轉跌0.4%。新任聯儲局主席早前重申堅持2%的長期通脹目標,預計聯儲局第三季將按兵不動,並將觀察期至少延長至十月份。
樓契是物業的重要文件,涉及物業買賣及按揭申請時,必須查核正契。如果樓契遺失或不完整,銀行可能不會批准按揭。業主在向銀行申請按揭時,樓契通常會存放於銀行作為抵押品。但當按揭供滿後,銀行將不再負責樓契的保管,業主需要考慮如何妥善存放樓契。那麼,應該選擇哪種存放方法呢?如果樓契遺失又會有什麼影響?
負資產這一詞彙一直讓供樓人士感到不安,因為在1997年至2003年間,許多業主都曾陷入負資產的困境。根據金管局的數據顯示,2026年第二季的負資產個案錄得4,356宗。那麼,負資產究竟是什麼?其成因又是什麼?我們又該如何避免成為負資產的受害者?
在當前的房地產市場中,買家經常面臨的挑戰之一是成交價低於銀行估價的情況。這樣的情況不僅會影響買家的按揭申請,更可能引發銀行的高度警覺。本文將深入探討為什麼銀行會對此情況提高警覺,以及買家應該如何應對這一挑戰。
過往未補地價的居屋業主若想出租單位,必須先完成補地價程序。房委會最新推出的「未補價資助出售房屋—出租計劃(白表)」則打破了這項限制,讓符合資格的業主能夠在未補地價的情況下合法出租單位,為不符合公屋資格、但又難以負擔私樓租金的家庭提供更選擇。
按揭作為有抵押貸款,在香港買樓十分常見,不過近來不少買家選擇不申請按揭Full Pay買樓,究竟是否明智做法?本文拆解Full Pay買樓好與壞及申請按揭的好處。