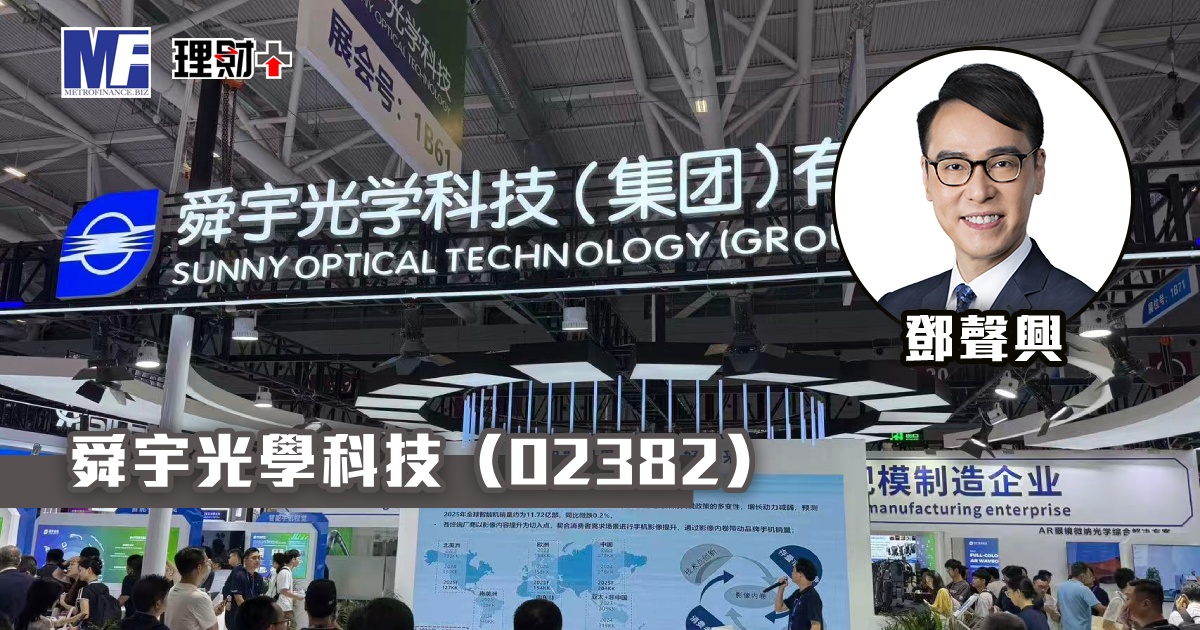
舜宇光學科技(02382)2026 年上半年收入 219.06 億元人民幣,按年增長 11.47%;歸母淨利潤 18.08 億元,按年增長 9.86%;毛利率 19.5%。
集團增長引擎已完成切換,手機高端化守住基本盤,泛 IoT、AI 眼鏡及光互連三條新增長曲線同步放量。
分業務看,手機產品收入 131.49 億元,雖按年微跌 0.75%,但在全球手機出貨量下滑背景下仍屬穩健表現。大像面主攝、長焦潛望及玻塑混合鏡頭持續獲旗艦手機採用,海外大客戶收入全年預計增長超過 100%,反映集團已由跟隨型供應商升級為核心合作夥伴。
汽車產品收入 37.62 億元,按年增長 10.6%。集團車載鏡頭全球市場份額連續十年排名第一,子公司舜宇智行已向港交所遞交上市申請,未來有望釋放車載光學業務獨立價值。
泛 IoT 及其他產品收入 40.39 億元,按年大增 88%,毛利佔比升至 32.6%。割草機器人、倉儲物流視覺系統、AI 醫療顯微設備及晶圓缺陷檢測設備均錄得明顯放量,逐步成為第二增長支柱。
AI 眼鏡方面,智能眼鏡及 AR 相關收入增長超過 50%,並獲頭部客戶大額訂單,預計自 2027 年起將顯著貢獻收入及盈利。
管理層引入顧波院士出任首席技術官,全面推進「光學+AI」戰略。光互連器件已進入客戶驗證階段,預計於 2027 年開始小批量供貨,提前卡位 AI 算力光學產業鏈。
建議投資者中線持有。
目標價 73 元,止蝕價 59 元
鄧聲興
意博資本文化有限公司管理合夥人
(筆者為證監會持牌人士及筆者未持有上述股份)