一些物業由於涉及不同種類的問題,銀行批核按揭時會較為謹慎,甚至有機會拒批貸款。筆者今集將講解其中一類物業——「高樓齡樓」的按揭難題及應對方法,助買家避免在置業過程中遇到阻礙。
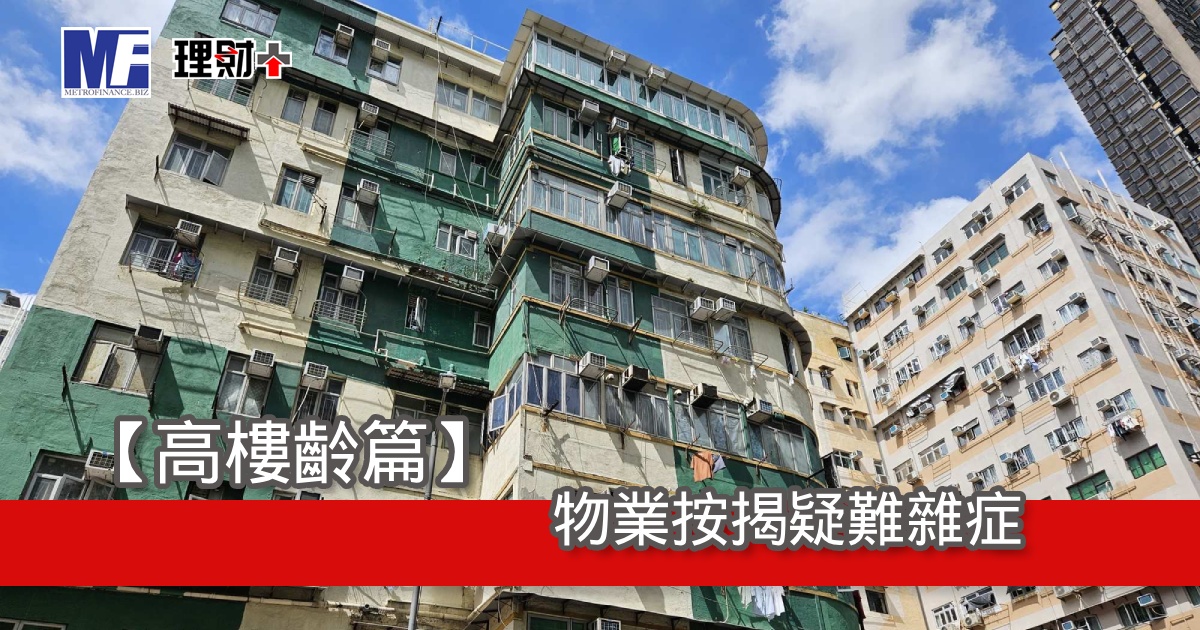
一些物業由於涉及不同種類的問題,銀行批核按揭時會較為謹慎,甚至有機會拒批貸款。筆者今集將講解其中一類物業——「高樓齡樓」的按揭難題及應對方法,助買家避免在置業過程中遇到阻礙。
根據經絡按揭轉介研究部及土地註冊處最新資料顯示,五月份現樓按揭登記宗數為7,934宗,較四月份的5,786宗增加2,148宗(37.1%),創四個月新高;而該月樓花按揭登記宗數為473宗,較四月份的396宗增加77宗(19.4%),創七個月新高。此外,差估署最新數據顯示,私人住宅售價指數已連升11個月,四月份樓價指數更創下兩年半以來的高位。
抽中居屋是許多人心中長久以來的夢想。以往,「新居屋/白居二」和「綠置居」通常在不同的時間接受申請,但今年政府實行「三軌並行」,同時開放三個計劃的申請。這三種資助房屋計劃的申請要求及按揭門檻各有不同,本文將詳細介紹這些差異。
在香港當大家申請按揭時,銀行會透過環聯查核申請人的信貸評級(俗稱「check TU」)。對於信貸紀錄良好的申請人,銀行通常會提供較為優惠的按揭貸款條件;而信貸紀錄較差的申請人,則可能面臨較差的貸款條件,甚至最終無法獲批貸款。因此,了解自己的信貸評級非常重要。現時,大家可以免費查閱TU報告,本文將為大家介紹兩種免費查閱的方法。
報章不時出現有關「爭家產」的報導,亦有機構調查指出愈來愈多港人擔憂遺產分配可能引發家庭紛爭。事實上,近年港人愈加重視財富延續,透過遺囑或信託等方式,可提前安排遺產去向,有效確保親人得到妥善照顧,並避免日後出現不必要的麻煩與爭執。筆者在此剖析遺產物業的基本注意事項。
在香港房地產市場中,俗稱「細細粒」的劏房因入場費低且租金回報穩定,長期受到投資者青睞。然而,投資這類物業前必須格外留神,因為並非每一間銀行都願意為這類單位大開綠燈。隨著政府在 2026 年正式推行「簡樸房」制度,市場對於分間單位的合法性及按揭申請有了全新的標準。
業主在報稅時可留意居所貸款利息扣除這項稅務寬免。如果已購入物業自住並有申請按揭貸款,便可申請扣除供樓利息,最高扣稅年期長達20個年度。這項措施有助減輕業主的供樓負擔,以下為大家詳細拆解2026年最新相關資訊。
在2026年的香港樓市,新盤推售仍然非常活躍,不少置業人士在選購新盤時,都會面對一個關鍵抉擇:究竟應該選擇發展商指定銀行按揭(俗稱「發展商按揭」或「呼吸Plan」),還是選擇一般傳統銀行按揭?兩者各有優點和風險,置業人士必須從多個角度詳細比較,才能避免日後出現還款困難或額外財務負擔。
首季樓市交投暢旺,住宅按揭數字表現不俗。根據金管局住宅按揭統計數據,今年首季新取用按揭貸款額及宗數分別錄得651.02億元及12,990宗,按年同期分別增加160.22億元(32.6%)及2,532宗(24.2%),均創近四年首季新高,反映樓市回暖帶動按揭需求同步攀升。近期發展商繼續積極推盤,一手市場將保持旺勢,並帶動二手市場穩步上升。此外,銀行對住宅按揭的取態亦愈趨積極,今年持續推出多元化按揭計劃及加碼優惠,以吸引優質客戶,預計住宅按揭數字上升勢頭有望延續至第二季。