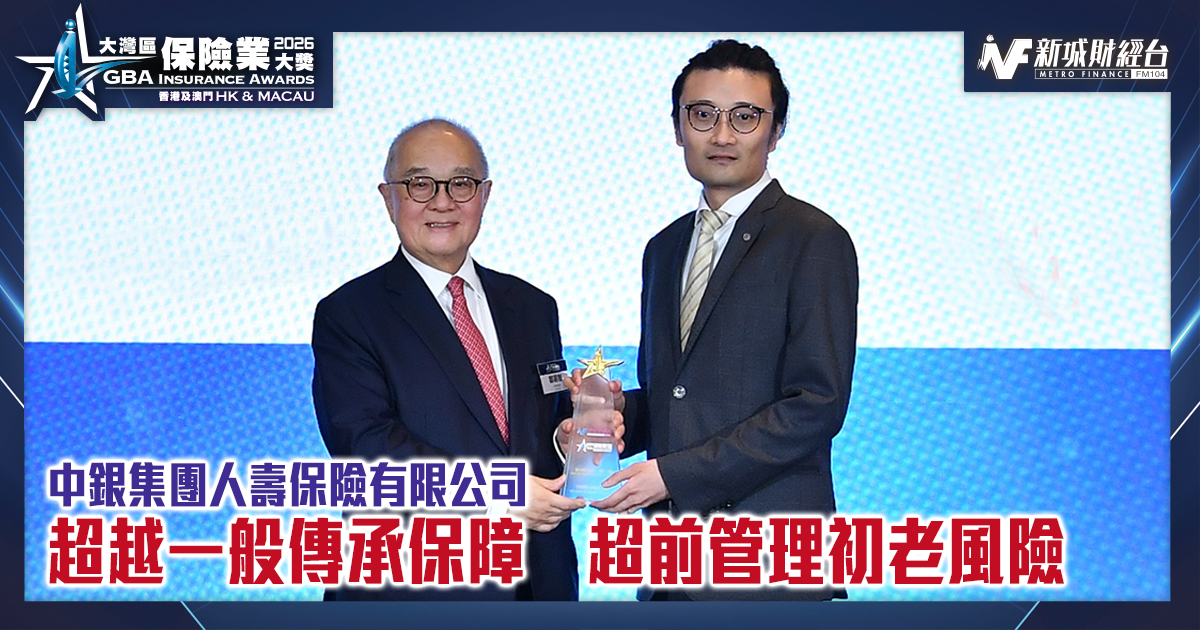
人口老化,加上家庭結構及生活模式轉變,保險的角色早已不再局限於為客戶就疾病或身故提供一般經濟保障,而是逐步延伸至資產管理、退休規劃以至財富傳承。中銀集團人壽保險有限公司(「中銀人壽」)更將其「寰御安心環球終身保險計劃」(「寰御安心」)與法律概念融合。憑藉創新的產品設計,榮獲「大灣區保險業大獎」傑出創新產品獎。
中銀人壽市場及產品發展總監魏志煒表示,該計劃除了提供靈活的理財及財富傳承安排,更推出市場首創¹的「訂立持久授權書保障」²,融合法律概念與保險功能,協助客戶及早為人生不同階段可能面對的風險做好部署,在健康、家庭與財富之間建立更全面的安全網。
市場首創¹訂立持久授權書保障² 不再「人在病床、錢在銀行」
「持久授權書」是一份具法律效力的文件,讓授權人在精神上有能力行事時,預先委託自己信任的親友成為受權人。若授權人日後因腦部健康問題或認知障礙症等原因而失去精神行為能力,受權人仍可根據授權安排,代其管理保單及其他財務資產。
魏志煒指出,不少人以為一旦自己患病,家人自然可以代為提取其銀行存款或處理名下資產,可惜實際情況卻未必如此。「當一個人失去精神行為能力時,家人未必能夠直接動用其銀行戶口內的財產、管理保單或其他資產。即使事前已經訂立一般授權書,相關授權將會在當事人失去精神行為能力時失效。」
因此,在沒有合適安排的情況下,照顧者有機會需要先自行承擔當事人的醫療及照護開支,在經歷漫長的法律程序後才能動用當事人的財產。魏志煒:「這正是人在病床、錢在銀行的無奈困境。」
持久授權書與一般授權書的分別,正在於即使授權人在日後失去精神行為能力,前者仍持續有效。這能讓受權人可按照其意願代為處理其財產,確保資產真正用於授權人的治療、照護及支援家庭開支。
保險結合法律概念 為初老超前部署
為何一份保險產品會加入訂立法律文件相關的保障?中銀人壽一直關注養老金融發展。在人口老化加劇之下,腦部健康及認知障礙問題值得社會及早關注。由於認知障礙症患者會逐漸失去自理能力,及早訂立持久授權書等法律文件可確保日後財產得到妥善管理。
魏志煒表示:「大眾對持久授權書的認知仍有不足,不少家庭往往要到突發事件發生後,才發現資產並不能如想像般由家人直接處理。一旦當事人失去精神行為能力,家人或需經歷數月甚至更長時間,完成相關法律程序後才能動用其財產,期間形成空窗期,既為整個家庭帶來經濟壓力,亦令照顧者心力交瘁。」
因此,「寰御安心」特別加入「訂立持久授權書保障」²。在符合指定條件下,客戶可申請報銷訂立持久授權書的相關費用,藉此鼓勵客戶在身體及精神狀況良好時預先做好財務安排。
「這項設計將「保險」與「法律概念」兩方面的優勢結合。我們不只是事後提供賠償,而是將保障向前延伸,協助客戶超前管理初老及健康風險。客戶一旦於日後出現突發情況,家人亦可以按照客戶事前制定的安排處理其財產,確保醫療、照護以至家庭日常開支均能得到適切支援。」
靈活保單設計 照顧升學退休全球旅居需要
除了持久授權書保障,「寰御安心」亦提供人性化安排,讓客戶在人生不同階段按需要靈活管理保單。
魏志煒介紹道:「客戶可因應家庭及財務需要,在同一份保單上適時作出調整,包括分拆保單³、更改受保人⁴,以及設定後備受保人⁵,迎合人生不同階段的轉變。」
現今不少家庭需要為子女海外升學作準備,退休生活亦愈趨國際化,「全球旅居」逐漸成為部分人士退休後的生活選擇。為配合不同地區的生活及財務需要,計劃一共提供8種保單貨幣讓客戶按需要轉換⁶,增加資產配置的靈活性,亦反映保險產品正在由單一保障工具,逐步轉化成可配合不同人生階段的財務規劃方案。由子女教育、退休生活,以至跨地域的資產安排,客戶都可以按照自身需要調整部署。
12種「智富長傳」預設保單指示支付選項⁷ 為下一代預先安排財富傳承
財富如何傳承,同樣是現代家庭規劃的重要一環。「寰御安心」設有「智富長傳」預設保單指示,提供合共12種不同的身故賠償支付選項⁷,讓客戶可預先設定每位受益人收取保單賠償的方式。
魏志煒指出:「客戶不單可以決定誰人獲得保障,更可以預先決定如何將財富分配給受益人。一旦受保人不幸身故,每位受益人均可按照客戶事先制定的方式收取保單賠償。相關安排可發揮類似信託的財富管理概念,讓受益人不一定只以一筆過方式收取保單賠償。客戶可以按照家庭的實際情況,預先訂定財富分配方式,令財富傳承更貼近自己的原意。」
由市場首創¹的「訂立持久授權書保障」²,到多元貨幣選擇⁶、靈活保單安排³˒⁴˒⁵,再到「智富長傳」預設保單指示⁷,「寰御安心」成功將健康風險管理、資產管理及財富傳承連結起來。
真正的「安心」並非只在風險發生後獲得一筆賠償,而是在仍有選擇能力的時候,已經為自己及家人提前作好準備。
備註:
- 根據中銀人壽於2025年10月進行之市場調查,訂立持久授權書保障此特點與香港主要保險公司之壽險產品比較為市場首創。
- 基本計劃之名義金額需達到指定金額。在此保障下,只要保單權益人在冷靜期屆滿後及於第三個保單週年日之前,在香港訂立持久授權書並成功獲香港高等法院註冊,便可向中銀人壽申請報銷實際招致的相關費用,上限為港幣8,000元。受條款及細則約束,詳情請參閱本計劃產品小冊子及中銀人壽繕發的保單文件。
- 保單權益人可於特定時間申請分拆保單,惟須符合中銀人壽所制訂之條件。獲中銀人壽批准後,原保單的部分保單價值將會轉移至分拆保單,而原保單的名義金額將會減少。現金價值(包括保證及非保證)、名義金額、已繳總保費及部份保障亦會相應調整。原保單下的任何積存紅利亦會按新名義金額比例分拆。分拆保單的所有條款及條件亦將會跟隨原保單;惟意外入住深切治療部賠償或不再適用。分拆保單不設冷靜期。詳情請參閱產品小冊子及相關保單文件。
- 在原有及新受保人在生期間及保單有效時,保單權益人可於任何保單週年日前後的31天內提交更改受保人申請。新受保人須符合中銀人壽核保要求。更改受保人申請獲批准後,多項保單條款須予更改。如新受保人於更改受保人之生效日起計兩年內身故,且並不屬意外身故,中銀人壽應付的身故賠償金額將會調整。詳情請參閱更改受保人之申請獲批准後簽發之批註樣本。更改受保人須符合中銀人壽通行之規定及條件。有關更多更改受保人詳情,請致電2860 0688聯絡中銀人壽。
- 在受保人在生期間及保單有效時,保單權益人可作出提名後備受保人申請,其可於現有受保人身故後成爲保單之受保人,惟須符合有關條件。是否接受提名後備受保人之申請由中銀人壽全權酌情決定,並須受中銀人壽不時釐定的其他條款及細則所約束。當現有受保人不幸身故,後備受保人不會自動成為新受保人。若現有受保人身故,並有獲妥為提名的後備受保人,保單權益人可作出更改受保人申請。中銀人壽批核有關申請時將受限於指定要求。是否接受保單權益人更改受保人至後備受保人之申請由中銀人壽全權酌情決定,並須受中銀人壽不時釐定的其他條款及細則所約束。在中銀人壽批准更改受保人至後備受保人之申請後,多項保單條款須予更改。詳情請參閱更改受保人之申請獲批准後簽發之批註樣本、產品小冊子及相關保單文件。
- 在特定時間內,保單權益人可申請轉換保單貨幣。保單將轉換至由中銀人壽提供之同一系列內的另一計劃,惟須符合中銀人壽所制訂之條件。保單條款須作出修訂,以跟隨該新計劃的所有保障、選項及其他條款,而此等可能與原保單的基本計劃有顯著差異。外幣的匯率不時波動,轉換保單貨幣可能令保單權益人因此蒙受損失。詳情請參閱產品小冊子及中銀人壽繕發的保單文件。
- 於保單有效並於受保人在生期間,保單權益人可以書面要求於受保人身故時,根據由中銀人壽全權酌情決定而提供的一項或多項給付選項及 / 或延期付款安排(「支付選項」),向受益人支付身故賠償(「『智富長傳』預設保單指示」)。「智富長傳」預設保單指示必須獲中銀人壽批核及在相關批註作實後,方為有效。未支付的身故賠償擬定份額將以中銀人壽不時宣佈的非保證利率積存生息。因此,款項金額並非保證。詳情請參閱產品小冊子及中銀人壽繕發的保單文件。
以上資料僅供參考,必須連同產品小冊子/ 保障詳情一併閱讀,並只在香港以內派發,不能詮釋為在香港以外提供或出售或游說購買中銀人壽的任何產品的要約、招攬及建議。以上計劃及附加利益保障(如有)受中銀人壽繕發的正式保單文件及條款所限制。有關以上計劃及附加利益保障(如有)詳情(包括但不限於各項保障項目及承保範圍、詳盡條款、主要風險、細則、除外事項、保單費用及收費),請參閱有關產品小冊子、保單文件及條款。