4月29日,濰柴動力(02338)公佈2026年第一季業績,營業收入625.6億元,同比增長8.9%;淨利潤30.9億元,同比增長13.8%,每股盈利0.36元,業績表現良好。值得留意的是,期內數據中心用大缸徑發動機銷量突破500台,同比大增超過240%,構建全新業績增長曲線。4月29日,濰柴動力(02338)公佈2026年第一季業績,營業收入625.6億元,同比增長8.9%;淨利潤30.9億元,同比增長13.8%,每股盈利0.36元,業績表現良好。值得留意的是,期內數據中心用大缸徑發動機銷量突破500台,同比大增超過240%,構建全新業績增長曲線。
Tag Archives: 港股
中國海洋石油(00883)發佈首季業績,期內營業收入錄得1160.8億元人民幣,同比增長8.6%,淨利潤達391.4億元,同比上升7.1%,表現完全符合預期。主要受惠於期內國際油價在地緣衝突影響下實現油價上行,布油均價同比上升約4.5%,公司精準把握油價回升機遇,實現油氣銷售收入同比大增9.9%至970億元。
港股近期上升動力不足,雖然恒指整體走勢平穩,但相對外圍美股、內地股市,走勢明顯落後。作為權重成分股的大型科企股價低迷,成為拖累股指向上大幅反彈的重要因素。
友邦保險(01299)作為泛亞地區最大獨立上市人壽保險集團,業務遍及亞太區17個市場,覆蓋退休儲蓄、壽險、醫療及企業僱員福利等多樣化產品,歷史可追溯至逾九十年前上海之發源。按壽險保費計,集團於亞太(除日本)持續領先,穩踞市場領導地位。
舜宇光學(02382)2025年全年營收432.3億元,同比增長12.9%,淨利潤更大幅上升71.9%至46.4億元,毛利率提升1.4個百分點至19.7%,主要受惠於手機鏡頭及攝像模組產品結構持續高端化,以及毛利率較高之車載業務收入佔比提升。手機業務方面,儘管出貨量下跌,但玻塑混合鏡頭、潛望鏡頭等高端產品收入顯著增長,帶動平均售價及毛利率向上,海外大客戶更指引今年營收實現超過100%增長。
中煤能源2025財年業績展現出周期波動下的韌性與轉型亮點,全年營業收入1480.57億元,雖按年減少21.83%,但盈利質量顯著改善,淨利率提升至24.5%,印證集團透過內部協同與財務優化成功對沖周期風險。財務費用下降3.86億元,內部貸款節省支出4.6億元,金融分部毛利率躍升至65.7%,電力業務受惠發電量提升及煤炭採購成本下行,毛利更錄得127.3%的強勁增長。自產煤毛利雖受動力煤價格傳導影響,但無礙整體盈利結構優化。
傳統智慧常言「五窮六絕」,究竟5月份的港股是否真的無利可圖?翻查了過去26年恒生指數的5月份歷史數據,發現「跌多升少」確實是不爭的事實。
全球長周期電力需求擴張及AI數據中心投資熱潮持續,美股燃氣輪機龍頭GE Vernova首季業績全面提速,訂單、利潤率及現金流大幅改善,並上調全年指引,印證海外電力缺口擴大下,國產燃氣輪機主機廠及系統集成商正加快出海。AI數據中心建設帶動全球電力需求上行,海外龍頭產能偏緊、交付周期拉長,為國產設備提供出口窗口,東方電氣、汽輪科技等於南美、東南亞、北美市場拓展明顯加快。
從外圍局勢來看,美伊談判去向未明,但過程變化帶動全球股市上下波動。預期談判消息後續仍反覆,如果投資者跟車太貼,因一時消息向好或向壞而作出部署,風險較大。因此不妨多加耐性,觀望事態後續發展。此外,上周預測內地首季GDP或有機會超預期並到達5.0%,最終數據如料,並繼續推動內地股市延續向上趨勢,此有望繼續對港股形成支持。
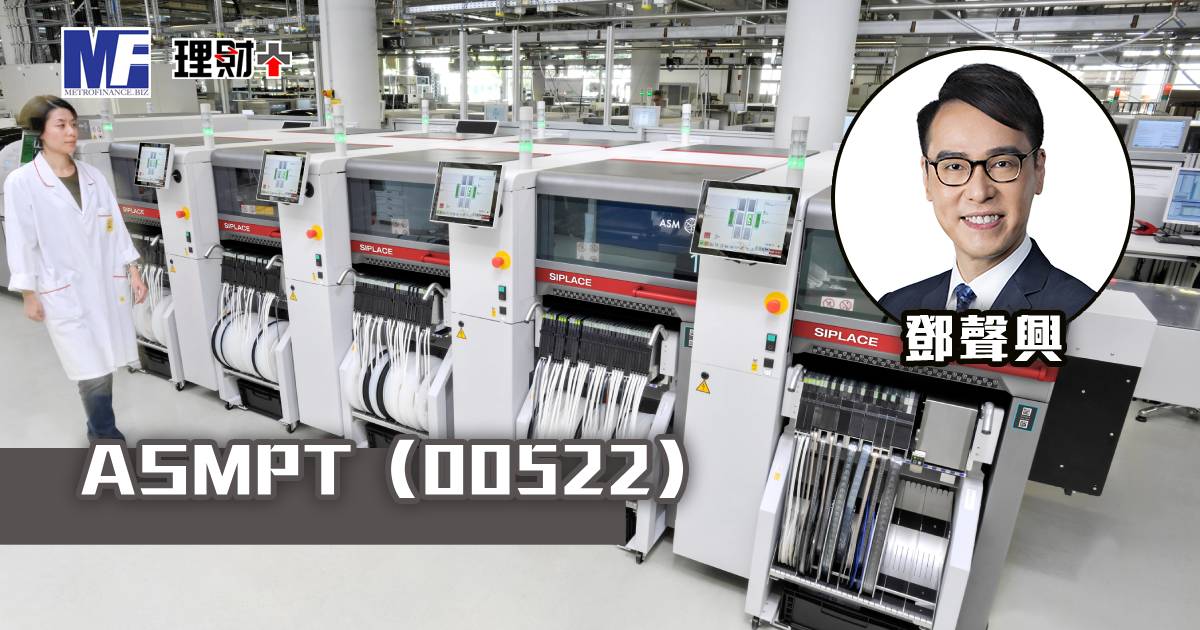
ASMPT(00522)公佈2026年第一季度業績,遠超市場預期。持續經營業務收入錄得39.7億港元,按季微增0.2%,按年更大幅增長32.0%,高於預測中位數。最令人驚喜嘅係新增訂單總額高達56.7億港元,按季飆升46.0%,按年激增71.6%,創下四年新高,反映半導體設備需求極度強勁。經調整毛利率按季顯著提升357點子至39.5%,主要受惠於半導體解決方案分部嘅高毛利率貢獻。經調整盈利達3.35億港元,按季及按年分別大增123.8%及193.5%,盈利能力明顯修復。