馬斯克出聲撐黃仁勳,網上亦出現大批要求佢回歸嘅聯署。但對英偉達股東嚟講,最重要唔係有幾多人簽名,而係:如果冇咗黃仁勳,間公司嘅盈利能力同估值,究竟會唔會改變?今日我哋唔講花邊,集中拆三樣嘢——公司管治、營運穩定,同埋你買緊嘅,到底係企業實力,定係創辦人光環。
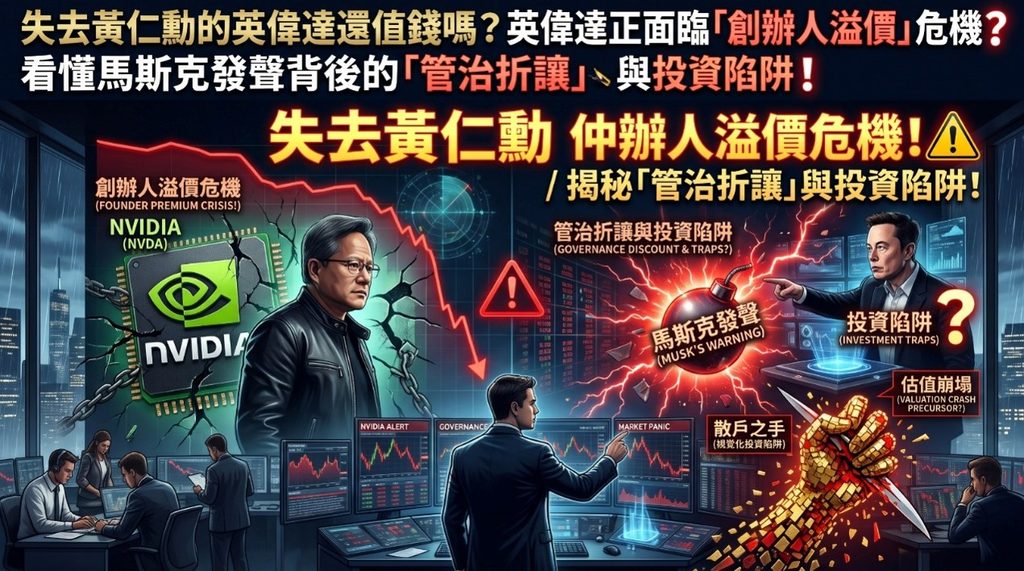
馬斯克撐黃仁勳回歸,英偉達面對的是創辦人溢價還是管治折讓?
近期,英偉達(Nvidia)的管理層風波成為全球資本市場的焦點。隨著特斯拉創辦人馬斯克(Elon Musk)公開表態支持黃仁勳重返英偉達,這場原本屬於企業內部的人事爭議,已經迅速演變為華爾街對於「企業價值」與「關鍵人物風險」的深度辯論。
據媒體報道,「Stand with Jensen」網站一度錄得超過 7.29 萬人聯署;而中央社引述的報道亦指出,英偉達內部討論區累積了逾 1,600 則留言,多數力挺黃仁勳回歸。然而,在這股龐大的聲勢背後,市場真正焦慮的,是失去一位靈魂領軍人物後,企業估值將何去何從。
「創辦人溢價」與關鍵人物風險的雙面刃
從估值模型的角度來看,英偉達目前的市場定價,很大程度上包含了所謂的「創辦人溢價」。投資者將公司的前瞻性戰略方向、強大的研發執行力,以及頂尖人才的凝聚力,與黃仁勳的個人領導力深度掛鈎。當管理層出現突變,即使華爾街分析師尚未下調短期的盈利預測,投資者也會因為未來的不確定性增加、信心下降,而拒絕給予原本的高估值乘數(PE Ratio)。這正是典型的「關鍵人物風險」。
但硬幣的另一面同樣值得警惕:如果一家市值數以萬億計的科技巨頭,其投資價值必須高度依賴某一位核心人物的留任,這種「溢價」本身就暴露出企業在接班人計劃(Succession Planning)及制度建設上的嚴重不足。這意味著,公司長期的發展韌性存在隱患。
名人聲援無法取代程序公義
馬斯克的聲援無疑為黃仁勳的回歸增添了輿論籌碼,也讓事件獲得了空前的曝光度。但從嚴謹的機構投資者角度出發,這並不等同於風險解除。
首先,公開網站上的聯署者身分多屬自行申報,並未經嚴格核實,不能直接視為機構股東的最終投票立場;其次,馬斯克具體簽署了哪一份請願書尚未確定。市場不應將名人的表態過度解讀為復職的保證。目前,支持者呼籲的是在獨立調查期間釐清事實,而董事會則面臨更艱鉅的任務:如何在推進調查、安排潛在接班計劃與維護企業最大利益之間,取得微妙的平衡並向市場清晰交代。
投資焦點:回歸營運與管治兩大主線
對於投資者而言,情緒化的站隊並不能帶來回報,未來的觀察焦點必須回歸兩條核心主線:
第一,營運面是否受壓: 管治風暴會否向下傳導至實質營運?投資者需密切關注英偉達的核心研發團隊是否出現流失、新一代晶片的產品交付計劃會否延遲,以及對重要客戶的承諾能否如期兌現。如果事件僅停留在董事會層面,估值的壓力可能主要來自市場信心;但若風波進一步影響到人才穩定或執行力,就會實質性地演變為企業盈利風險。
第二,董事會的資訊披露質量: 不確定性是資本市場最大的敵人。董事會能否以高度透明、清晰且可信的披露機制,向外界說明調查進度與管治改善方案,將是穩定股價的關鍵。
結語
英偉達當前真正需要向華爾街證明的,不僅僅是「黃仁勳會否回來」,而是要證明:一位卓越創辦人的領導價值,與一套健康、有效的現代公司管治制度,是可以在這家科技巨頭中共存的。 在這場風波塵埃落定之前,每位投資者都必須誠實地問自己一個問題:你買入英偉達,投資的是企業無可取代的持續盈利能力,還是單純對一位科技領袖的個人信仰?釐清這一點,將決定你在這場市場震盪中的去留。
TC Sir
MEGA 7智能指標系統創建人、Intelligence Ample Limited 創辦人 、「香港投資商學院」 高級講師 ,前外資銀行工商金融服務董事,超過20年金融服務經驗。