近期,伊朗拋出了一項震撼市場的條件性方案:若美國同意相關安排,全球能源咽喉——霍爾木茲海峽有望在七日內恢復通航,並重啟核談判。此消息一出,國際油價應聲回落,布蘭特原油與紐約期油(WTI)跌幅一度擴大至 3%。然而,這波跌勢究竟是反映了實質的供應恢復,還是僅僅是市場對地緣政治風險溢價的短暫回調?
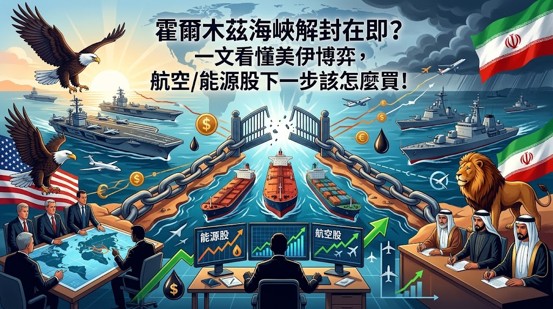
交易預期而非現實:七日倒數的政治博弈
油價的急跌,本質上是市場在交易「達成協議的可能性」。然而,從「提出重開」到「船隻安全持續通行」之間,仍有巨大的現實鴻溝。
伊朗外長阿拉格齊明確表示,這並非無條件開放,其要求建基於七月破裂的「伊斯蘭堡諒解備忘錄」。這意味著美伊雙方在誰先讓步、制裁如何解除,以及停火範圍等核心問題上仍存在嚴重分歧。目前雙方僅在探討分階段降溫的路徑,距離真正落實協議仍有一段距離。因此,油價的下跌更多是情緒面的釋放,不足以宣告能源危機的終結。
數據會說話:供應鏈的真實溫度
要評估供應是否真正恢復,不能單看一天的油價走勢。霍爾木茲海峽掌握著全球約兩成的石油供應命脈。根據初步數據,消息傳出後的周五,通過海峽的船隻僅有 9 艘,遠低於和平時期的正常水準。
儘管 Kpler 數據顯示近期經海峽流出的原油桶數與前一周相若,但「通航數量」低迷意味著運輸瓶頸與安全疑慮依然存在。投資者必須意識到,真正的供應壓力解除,需要看到油輪載量、通航頻率以及出口連續性的全面且穩定的回升。
美國大選逼近與多點爆發的地緣風險
這場博弈的背後,還有著濃厚的美國國內政治色彩。距離 11 月 3 日的美國中期選舉僅剩咫尺,逼近歷史高位的柴油價格(全美均價約每加侖 6.51 美元)與高昂的汽油成本,已成為白宮無法迴避的政治炸彈。然而,政策干預如限制出口,不僅難以立竿見影,甚至可能引發煉油廠減產的連鎖反應,導致反效果。
此外,市場絕不能忽視中東其他戰線的風險。沙特的重要替代出口通道——延布(Yanbu)近期受到胡塞武裝導彈威脅。這意味著,即便霍爾木茲海峽談判取得進展,只要替代航線不安全,能源市場的風險溢價就難以完全卸下。
投資者策略:聽其言,更要觀其行
對於港美股投資者而言,當前局勢絕不能簡單等同於「和談=股市全面利好」。
板塊影響:若油價持續回落,確實有助於減輕航空、運輸及消費板塊的成本壓力;但相對地,能源股將失去高油價的紅利支撐。
盈利預期:如果油價下跌僅停留在「談判憧憬」階段,而航運保費、實際通航量未見改善,相關企業的盈利預期就不應過早進行大幅上修或下調。
後續觀察指標:未來一至兩周,市場應緊盯三大信號:第一,美伊是否公布具體且可核實的執行條款;第二,海峽的船舶與原油流量是否呈現連續性回升;第三,紅海及延布等替代航線的安全狀況。
總結來說,油價的短期波動是市場對風險的即時投票,但持續、安全的通航才是供應鏈恢復的唯一鐵證。在具體協議落實並反映在航運數據上之前,投資者仍需保持警惕,不宜過早將「七日倒數」視為戰事的終結。
TC Sir
MEGA 7智能指標系統創建人、Intelligence Ample Limited 創辦人 、「香港投資商學院」 高級講師 ,前外資銀行工商金融服務董事,超過20年金融服務經驗。