港股近期的弱勢,已不僅僅是科技股板塊的技術性回調,而是暴露出一個更深層的結構性危機:當過去幾年習慣在低位「逢低吸納」的南向內地資金也選擇套現離場時,究竟還有誰來承接排山倒海的沽盤?
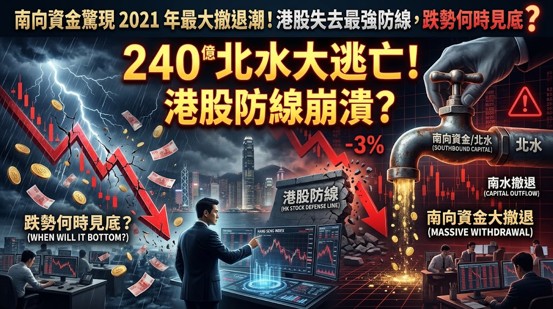
根據彭博彙編的數據,截至2026年10月29日,內地投資者透過互聯互通機制,於 10 月份累計淨賣出約 240 億港元的港股。這意味著單月淨流出規模極可能創下 2021 年以來的最大紀錄。與此同時,恒生指數單月累跌 6.7%,恒生科技指數更幾乎吐光了自 2024 年 9 月政策刺激以來的所有漲幅。
這組數據之所以令人擔憂,不在於絕對金額的多寡,而在於市場籌碼結構的根本轉變——港股最穩定的「壓艙石」,正由買方轉為賣方。
一、 南向資金轉向,為何比單日暴跌更可怕?
過去幾年,外資因地緣政治與宏觀因素對港股持觀望態度時,南向資金往往扮演著逢低承接的關鍵角色。因此,這次資金流向的逆轉,釋放出兩個必須高度警惕的訊號:
- 投資邏輯轉變:這究竟是年底前鎖定利潤的短期倉位調整,還是內地機構對港股中長期回報預期轉趨悲觀的資產配置轉向?若是後者,沽壓將會是持續且沉重的。
- 流動性真空:當南向資金不再托底,外資亦未見大規模回流,港股便陷入了買盤真空期。在缺乏新增資金進場的情況下,即便沒有進一步的壞消息,大市也只能透過持續下探估值底線,以極度便宜的價格來重新吸引買盤。
當然,我們不能單憑一個月的資金淨流出就斷言港股進入長期熊市,接下來數週南向資金能否止血,是判斷市況的關鍵。
二、 科技股估值重估:從「夢想溢價」回歸「現實盈利」
數據顯示,中芯國際、阿里巴巴及小米等龍頭股份,均遭到內地投資者的大規模減持。這些企業業務各異,不能簡單歸類為單一的「AI 概念股」泡沫破裂。
這反映出市場正在經歷一場殘酷的「估值重估」。過去,市場願意為科技股的未來增長與 AI 故事支付高昂的溢價;但如今,在資金成本高企與宏觀經濟逆風下,投資者的耐心耗盡。焦點已從「未來的想像空間有多大」轉向極度現實的「盈利何時兌現?自由現金流能否支撐目前的資本開支?」
當市場邏輯轉變,即使科技企業的業績維持穩定增長,股價也未必能強勢反彈,因為市場已經不再願意給予過去那種樂觀的本益比(PE)。科技股要真正止跌,光靠熱門題材已無濟於事,必須交出超預期的業績,才能化解減持壓力。
三、 美債息與資金流:決定港股命運的雙重枷鎖
當前港股的後市走向,被兩個核心變數緊緊鎖死:美國國債孳息率(代表資金成本與外資意向)以及南向資金流向(代表內地資金意向)。
- 最悲觀情境(雙重抽資):若美債息持續高位甚至破頂,同時南向資金延續淨流出,港股將面臨估值受壓與買盤匱乏的雙殺局面,任何反彈都只會是「死貓反彈」。
- 企穩情境(資金合流):唯有當美債息顯著回落(減輕新興市場資金外流壓力),且南向資金重新恢復淨流入,港股才具備築底反彈的流動性條件。
這兩項指標必須結合觀察。即使美聯儲降息預期升溫帶動債息回落,若南向資金依舊冷漠,港股的反彈也將脆弱不堪。
四、 港股真的需要再跌 10% 才能見底嗎?
市場上總有聲音試圖預測一個「絕對底層」的點位或跌幅。然而,判斷底部從來不是單看指數跌了多少,而是應密切追蹤三大反轉訊號:
- 資金流向逆轉:南向資金淨流出是否顯著收窄,並重新建立連續的淨流入趨勢?
- 拋壓吸收能力:騰訊、阿里等核心權重股在面對壞消息或大市急跌時,是否不再輕易破底?這代表市場的恐慌性拋盤已被理性資金吸收。
- 盈利預期企穩:即將到來的財報季中,企業的前瞻指引能否穩住市場預期,抑或分析師仍需不斷下修盈利預測?
如果這三個條件沒有改善,即使指數再跌 10%,也可能只是半山腰;反之,若資金與盈利預期同步回穩,大市便隨時具備展開新一輪升浪的條件。
結語:別問大市跌夠未,要問有誰願意買
這輪港股的調整,最令人不安的不是跌幅有多深,而是最重要的「防波堤」——南向買盤——正在撤退。
對投資者而言,現階段盲目抄底或猜測底部點位意義不大。真正有價值的操作策略,是緊盯南向資金何時重拾淨流入、美債息何時見頂回落,以及即將公布的科技股財報能否重新點燃市場信心。記住一句話:「跌得多」從來不等於「已見底」,兩者之間,還差一個願意真金白銀進場承接的實質買盤。
TC Sir
MEGA 7智能指標系統創建人、Intelligence Ample Limited 創辦人 、「香港投資商學院」 高級講師 ,前外資銀行工商金融服務董事,超過20年金融服務經驗。