
油價上漲,最初的痛感通常只停留在加油站;但當運輸、食品甚至企業批發銷售環節也開始浮現價格壓力時,問題的本質就不再只是「入油貴了多少」,而是這場成本衝擊究竟會向終端消費蔓延多深、持續多久。
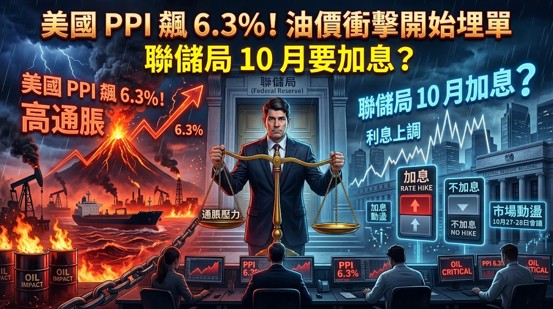
美國勞工統計局(BLS)最新公布的數據為市場敲響了警鐘:2026 年 9 月最終需求生產物價指數(PPI)按月急升 1.3%,按年增幅高達 6.3%,雙雙擊敗市場預期的 0.6% 與 5.5%。剔除波動較大的食品及能源後,核心 PPI 按月仍上升 0.7%,按年增長 5%。繼 CPI 數據之後,PPI 再次印證了通脹壓力的全面升溫,這無疑讓聯儲局在 10 月的議息會議上面臨更為艱難的取捨。
要準確判斷聯儲局是否必須扣下加息板機,我們不能單憑能源價格的波動下定論,必須深入拆解成本、企業利潤空間與終端物價之間的傳導鏈條。
- 能源是導火線
毫無疑問,能源是推高 9 月 PPI 的核心引擎,其價格按月暴漲 10.8%。然而,更值得警戒的是其他分項的同步上揚:運輸及倉儲服務上升 3.4%,食品上升 1.2%,航空客運服務價格亦錄得約 5% 的升幅。
這組數據勾勒出一條清晰的通脹傳導路徑:能源成本飆升 → 運輸與配送成本急增 → 企業營運面臨調價壓力 → 最終成本可能轉嫁至消費者。
當然,我們必須保持客觀,航空或食品的價格上漲也可能疊加了季節性需求或特定供應鏈瓶頸,不能將所有數據全盤歸咎於單一的石油衝擊。官方數據顯示,6.3% 的按年升幅是自 2022 年 12 月(6.4%)以來的最大增幅,即接近四年來的高位,這絕對是不容忽視的宏觀警號。
二、 為何比整體數據更關鍵?
如果通脹純粹由原油驅動,市場尚能期待地緣政治降溫或產能釋放來緩解危機。但剔除食品與能源後,核心價格仍有顯著升幅,這意味著壓力已滲透至經濟的其他微觀環節。
分析核心 PPI 時,必須釐清不同口徑的差異:
- 整體 PPI(+1.3%):包含所有食品、能源及服務。
- 剔除食品與能源(+0.7%):反映了更廣泛的基礎物價,但仍包含波動較大的批發零售貿易服務。
- 剔除食品、能源及貿易服務(+0.5%):進一步過濾了貿易差額的干擾。
值得注意的是,即便是最嚴格的「剔除食品、能源及貿易服務」指標,其 0.5% 的月度升幅也明顯高於 8 月的 0.3%。這項數據有力地支持了「通脹壓力正在擴散」的判斷,顯示當前的物價上漲已無法單純用能源或貿易商加價來完全解釋。
三、 批發零售差額擴大 ≠ 企業淨利潤暴增
有一個數據極易被誤讀:最終需求貿易服務的「差額指數」按月上升了 1.4%,貢獻了服務類 PPI 近一半的升幅。
部分市場觀點將此解讀為「零售商趁機大幅加價,擴大淨利潤」。這是對統計定義的誤解。PPI 的貿易服務指數衡量的是批發商及零售商的「進銷差價」(銷售價格與購入價格的差額),而非公司的最終淨利潤率。
進銷差價擴大,確實反映了企業正努力將成本轉嫁給下游;但同時,企業也承受著不斷攀升的運輸、人工、租金與高息環境下的融資成本。因此,較為嚴謹的結論應是:批發零售環節的定價能力目前仍具韌性,市場需密切關注通脹轉嫁的進度,但這並不等同於企業已經賺取了超額淨利潤。
四、 紐約製造業數據:景氣復甦與成本預期的矛盾
宏觀數據的複雜性,在地區製造業指標中表露無遺。10 月紐約州製造業指數激增 17.9 點至 25.5,創下 2021 年底以來的最高水平,顯示製造業景氣度強勁反彈。
然而,在價格預期方面卻出現分化。企業對未來六個月投入價格的預期升至 2022 年以來最高;但同時,「當前支付價格指數」由 63.1 降至 59.5,「當前收取價格指數」則升至 30.6。這描繪出一個微妙的現狀:當前上游投入成本的壓力有局部放緩的跡象,但企業因預期未來成本將攀升,正提早調整未來的報價策略。這種「防禦性加價預期」,正是聯儲局極度擔憂的通脹螺旋風險。
五、 政策兩難:聯儲局 10 月的「半盲飛」決策
時間表為聯儲局的 10 月決策增添了戲劇性:FOMC 議息會議定於 10 月 27 至 28 日舉行,而聯儲局最看重的通脹指標——PCE 物價指數,卻要到 10 月 29 日才公布。
這意味著聯儲局主席 Kevin Warsh 與其他官員必須在 PCE 正式出爐前做出利率定奪。儘管他們並非完全「盲飛」——決策層會利用現有的 CPI 與 PPI 分項數據進行 PCE 估算,但估算始終存在誤差。
PPI 的全面升溫,無疑為「10 月重啟加息或維持鷹派高息」提供了更堅實的彈藥。然而,「加息理由增強」並不等於「加息已成定局」。決策者仍需權衡高利率對實體經濟的潛在反噬。
結語:投資市場的定價考驗
這場由石油引爆的成本衝擊正在經濟體內擴散,但其最終傳導的幅度仍有待後續數據驗證。對於股票投資者而言,當下的投資邏輯不能簡化為「加息利淡估值」。 未來的核心考驗在於企業的「定價能力」。在接下來的財報季中,能夠在成本攀升的環境下維持銷量並保住毛利率的企業,與那些被成本夾擊卻不敢加價的企業,將迎來截然不同的估值命運。市場下一步要驗證的,是這場通脹烈火會隨着供應鏈調整而逐漸退潮,還是已悄然深植於企業的定價行為與消費者的長期預期之中。
TC Sir
MEGA 7智能指標系統創建人、Intelligence Ample Limited 創辦人 、「香港投資商學院」 高級講師 ,前外資銀行工商金融服務董事,超過20年金融服務經驗。