平時大家點外賣、網購收快遞,拆開包裝時可能從未想過:支撐起這些日常便利的紙箱、外賣盒,背後究竟藏著多大的商機?理文造紙(02314)的財務總監羅潔茹(Antonia)在新城財經台節目《散戶奇兵》剖析公司如何緊抓「剛性需求」,透過日常所需的紙箱與衛生紙打造強勁現金流,穩陣派息與超過6厘的吸引股息率,在減息週期中成功突圍。
規模龐大兼跨國佈局
Antonia介紹理文造紙的核心業務,最主要是做包裝紙、衛生紙和木漿的生產,日常網購所使用的紙箱、家庭用紙巾,都是其產品,「我們是在亞洲和中國包裝紙的龍頭,全年總產能已經超過980萬噸。」當中包裝紙(例如牛咭等箱板原紙)是主力,產能接近765萬噸;至於利潤較高嘅的生紙,以及上游木漿,年產能亦分別有大約120萬噸和95萬噸,規模相當完善。
除了深耕中國內地市場外,公司也是行內較早「出海」、完成東南亞佈局的企業。目前在越南、馬來西亞均設有大型生產基地,海外牛咭產能達 195萬噸。這種跨國佈局非常有效率地幫公司分散單一市場的政策風險(例如2021年內地實施的『禁廢紙令』),同時也可以對沖地緣政治帶來的關稅影響,使營運更加穩健。
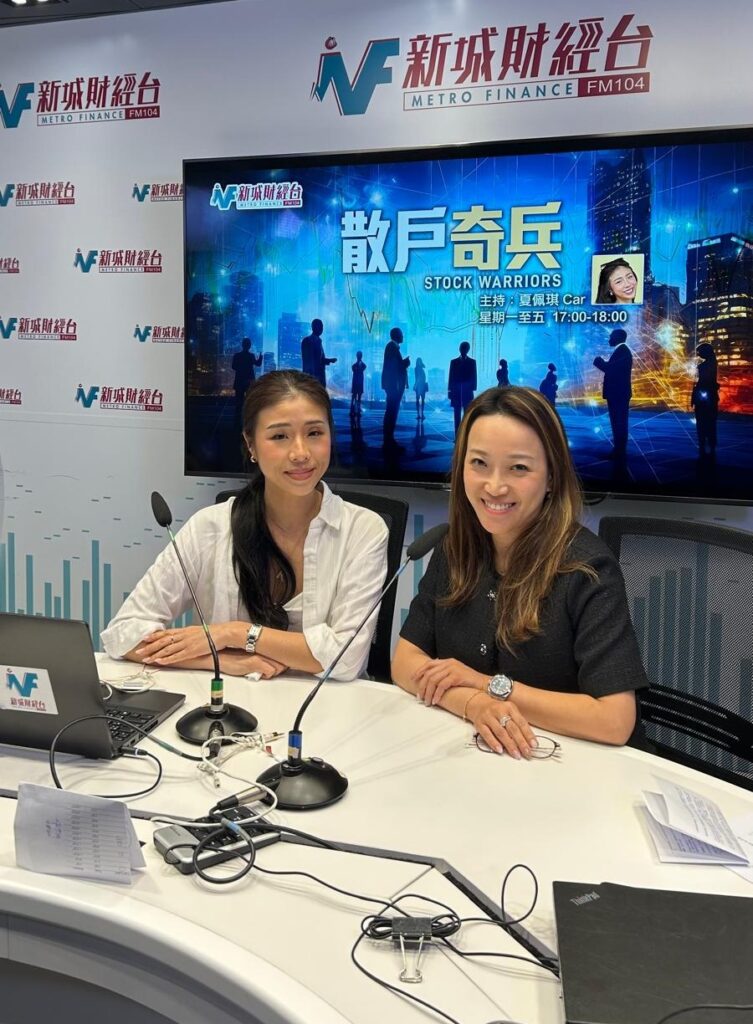
理文造紙財務總監羅潔茹(右)與《散戶奇兵》主持夏佩琪(左)。
2026年上半年純利飆升近七成
截至2026年上半年,集團營業收入達到 148.4億港元,按年增長21.3%;半年淨利潤更大幅飆升近七成,高達 13.73億港元。回顧2025年全年總營收達 266億港元,公司總市值持續穩健站穩於百億港元區間。
「量入為出」嚴控派息
理文造紙擁有6厘以上的股息率,派息比率多年來保持穩定,每年派息兩次,秘訣在於「量入為出」。Antonia表示,「我們目前資金充裕,一年派兩次息也是一些很成熟的大廠的傳統,所以我們相信會維持一年派兩次息(中期和末期)。」她強調6厘的股息率是會跳動,反而重視「派息比率」,保持大約30%至35%的純利派息。「我們著重穩定的比例,而不是一個硬性的金額去派息的。我們就賺得多,派得多。好像2026年上半年,公司盈利理想,淨利潤大升69%,中期息派11.2港仙,餘下盈利用來還債、日常營運和國內擴產。」強調「不會借錢派息」。
現金流充裕無壓力
公司產業規模大,議價力強,保持強勁現金流,成為底氣穩定派息的最強後盾。Antonia說,「我們留下接近七成的利潤做防守的,還有現在加息週期腳步減慢,減輕了融資成本,我們沒有資金壓力。」
理文造紙財務總監羅潔茹(右)分享公司的主要業務與「量入為出」派息策略。
至於股息率的波動,主要是分子(業績盈利波動)與分母(市場氣氛導致股價被低估)雙重因素影響下的結果。當股價被過度低估而公司維持盈利時,股息率便會「被動地」升至6厘甚至7厘以上。
她提及公司未來維持強勁現金流及收入增長有兩大核心方向,第一是東南亞新增長引擎,「現在當地的外資製造業都有很強勁的包裝需求,我們避開了內地的價格戰。」其次是剛性需求、高毛利的衛生紙,「衛生紙是必需品,無論經濟多差,大家都要用紙巾和廁紙。所以這個板塊擁有很高毛利,為我們集團帶來了強勁且具防守力的現金流。」
「漿紙一體化」與黑液發電成抗震神器
面對原材料和能源價格波幅大,理文造紙採用「漿紙一體化」策略。Antonia解釋:「策略是生產上游原材料——木漿,達到自給自足,有助於控制成本,是我們對抗成本大幅波動的『超級抗震神器』。」目前公司擁有 95萬噸木漿產能,即使國際木漿價格大幅飆升,自家造漿能鎖定成本底線,無須忍受高昂的木漿原料價格,也不怕市場炒作價格。
此外,在造漿蒸煮木片的過程中會產生名為「黑液」的廢料。公司利用鹼爐燃燒黑液,產生高壓蒸氣推動全廠發電,剩餘的低壓蒸氣還可用於烘乾紙張。Antonia稱:「這種自給自足的閉環操作,完全避開了能源價格上漲和電費增加的衝擊。」
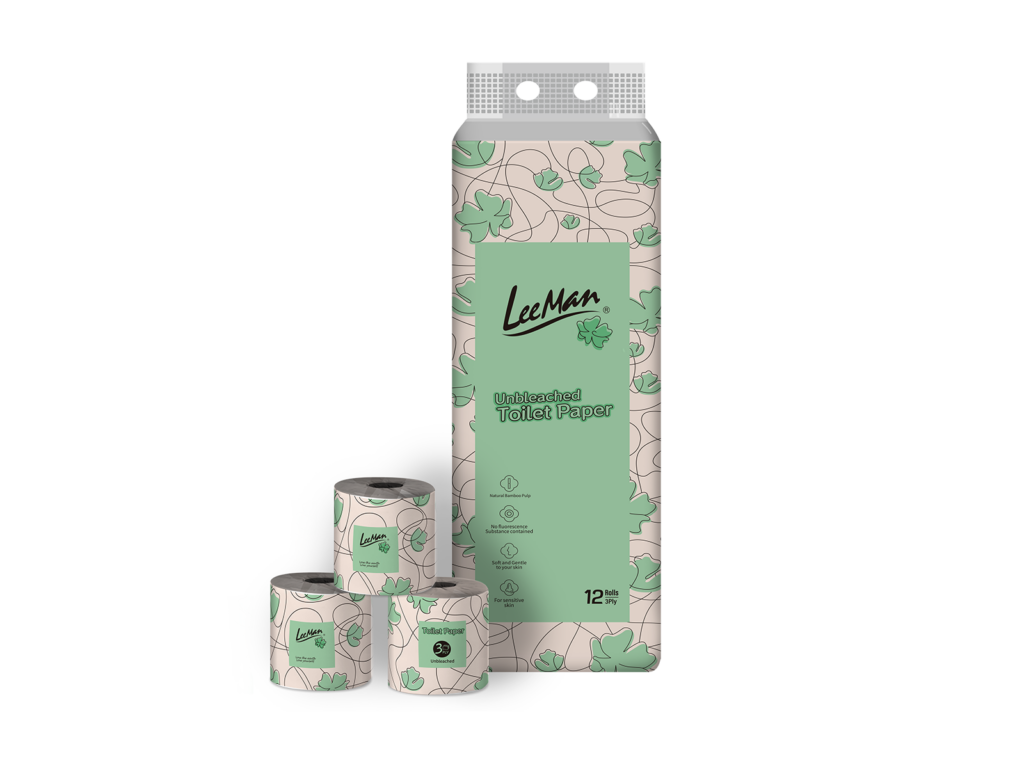
理文造紙出品的衛生紙。(圖片來源:理文造紙官網)
突顯工業股防守力
對於現時不少散戶偏好將資金存放於銀行做定期存款,Antonia分析均認為兩者截然不同:銀行定期存款屬於「死守保本」,而投資理文造紙則有機會做到「財息兼收」。從收益來看,目前銀行定期存款年利率降至約3厘左右,而理文造紙的股息率達6厘以上,收益多出近一倍,且隨著公司盈利增長,未來派息金額也有機會上調以跑贏通脹。從資本增值來看,定期存款的本金零增長,但隨著減息週期展開,資金回流至高息股,配合公司業績強勁,投資者有機會「賺息又賺價」,享有理想的資本增值潛力。
總結而言,理文造紙憑藉剛性需求的龐大業務基礎、東南亞跨國佈局、穩定的派息及「漿紙一體化」抗震策略,展現出工業股防守力與收息價值。
詳細內容請收聽2026年10月13日新城財經台《散戶奇兵》重溫節目。
節目內嘉賓主持及嘉賓之個人意見並不代表新城廣播立場。