在香港置業上車,銀行一般提供兩種主流浮息按揭計劃,分別是H按及P按。其中,超過九成香港置業人士選擇H按供樓。究竟H按有何優勝之處?在銀行加息或減息的環境下,對H按供樓人士會帶來什麼影響?按揭計劃的條款又能提供哪些保障?經絡按揭現為大家一次過詳細拆解。
在香港置業上車,銀行一般提供兩種主流浮息按揭計劃,分別是H按及P按。其中,超過九成香港置業人士選擇H按供樓。究竟H按有何優勝之處?在銀行加息或減息的環境下,對H按供樓人士會帶來什麼影響?按揭計劃的條款又能提供哪些保障?經絡按揭現為大家一次過詳細拆解。
美國通脹近期有所放緩,六月份消費者物價指數按月轉跌 0.4%。新任聯儲局主席重申堅持 2% 的長期通脹目標,預計第三季將按兵不動,觀察期至少延長至十月份。若通脹再度急升,聯儲局不排除啟動一次「防禦性」加息,後續須密切留意通脹走勢。
在置業過程中,挑選合適的按揭計劃往往決定了未來數年供樓的負擔水平。過往,香港業主大多傾向選擇與銀行同業拆息掛鈎的「H按」,認為其靈活性較高。然而,隨著近期利率環境波動,大型銀行相繼推出定息按揭計劃,使其迅速成為市場新寵。數據顯示,定按的選用比例已連續五個月上升,於今年一月份更報至 5.4%,顯示愈來愈多置業人士開始重新評估定息方案的價值。究竟面對這兩種截然不同的計劃,準業主應如何取捨?以下將為您剖析三大核心考量點。
在申請按揭貸款時,銀行除了審查收入、負債比率及物業估值外,還會詳細查閱申請人的信貸報告。這份報告猶如你的「財務履歷」,直接影響銀行對還款能力的評估。了解如何維持良好信貸評分,能大大提升按揭批核成功率及爭取更優惠的貸款條件。
2026 年上半年住宅物業呈現「價量齊升」的良好格局,按揭市場同樣表現強勁。銀行對住宅按揭業務態度明顯轉趨積極,推出多項按揭計劃及優惠,為樓市後續發展注入健康動力。筆者從五大方向總結上半年樓按市場:
根據金管局的樓宇按揭成數指引,銀行所提供的按揭成數上限為七成。然而,對於首期不足的置業人士來說,可以透過按揭保險申請,最高可達九成。本文將介紹按揭保險計劃的最新按揭成數、保費、申請所需文件及退保注意事項。
香港按揭證券有限公司的最新資料,今年上半年新取用按揭保險貸款宗數及金額累計錄得2,957宗及155.24億元,較去年同期的3,483宗及174.57億元,分別減少526宗(15.1%)及19.33億元(11.1%),宗數及金額雙雙創下近十年來上半年的新低紀錄。
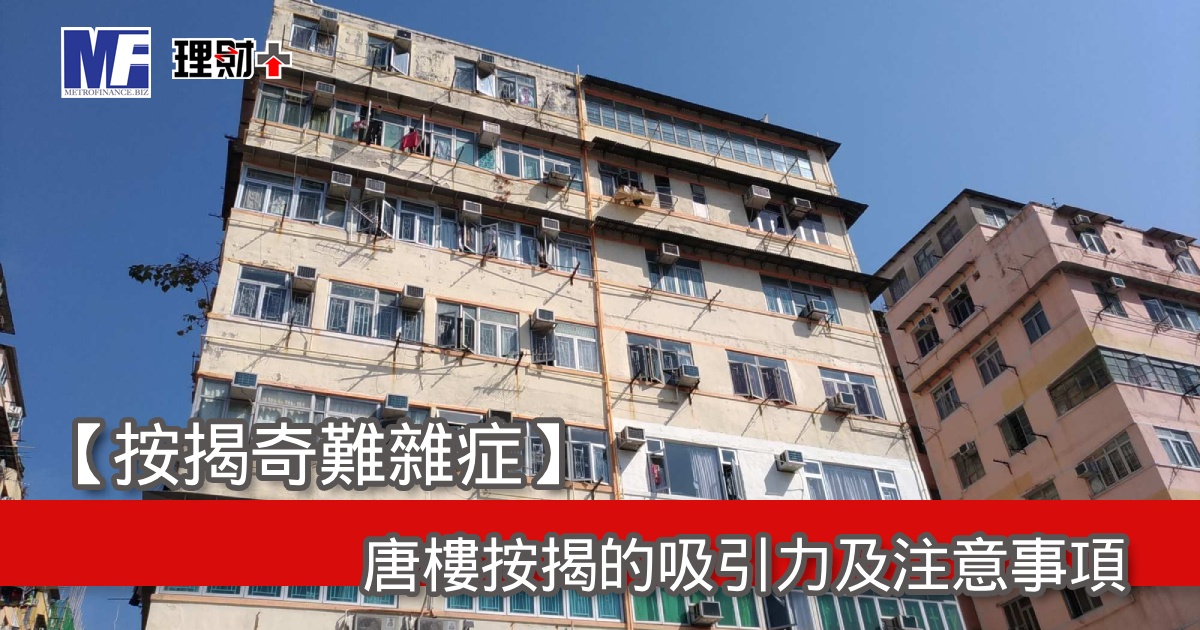
今次我們將深入探討另一個在物業市場中經常遇到的按揭奇難雜症,那就是買賣「唐樓」時需要注意的各項要點。唐樓的售價通常比一般私人屋苑更為親民,進駐的資金門檻相對較低,因此吸引了不少缺乏大筆首期的上車客。與此同時,許多資深投資者亦看準唐樓的獨特潛力,特意購入此類舊區物業,以期望日後能獲得市建局或私人財團的青睞,從中賺取高額的收購賠償。
在物業市場中令人頭痛的按揭緊箍咒 —-「缺契樓」。究竟這類存在業權瑕疵的物業,在向銀行申請按揭時會面臨怎樣的審查,買家又該如何衡量當中的風險?
差餉物業估價署最新數據顯示,私人住宅售價指數連升 12 個月,5 月指數更創兩年半新高。市況回暖,銀行對住宅物業估值取態愈趨寬鬆。無論是準備入市的上車人士,還是持有物業的業主,估價上升不僅是帳面數字,更能令按揭申請、轉按及套現過程更順利。以下 4 個按揭紅利,準買家及業主必須了解。