理文造紙(2314)中期純利勁升69.3%,首席執行官李文斌(Edmond)在新城財經台節目《財金縱橫》上拆解增長底牌:漿紙一體化如何鎖死成本、衛生紙怎樣穩坐第二增長引擎,以及2027年投產的廣西貴港絨毛漿,將如何打開嬰兒尿片、女士衛生巾等高毛利護理市場。
業績增長近七成 三大業務需求回暖
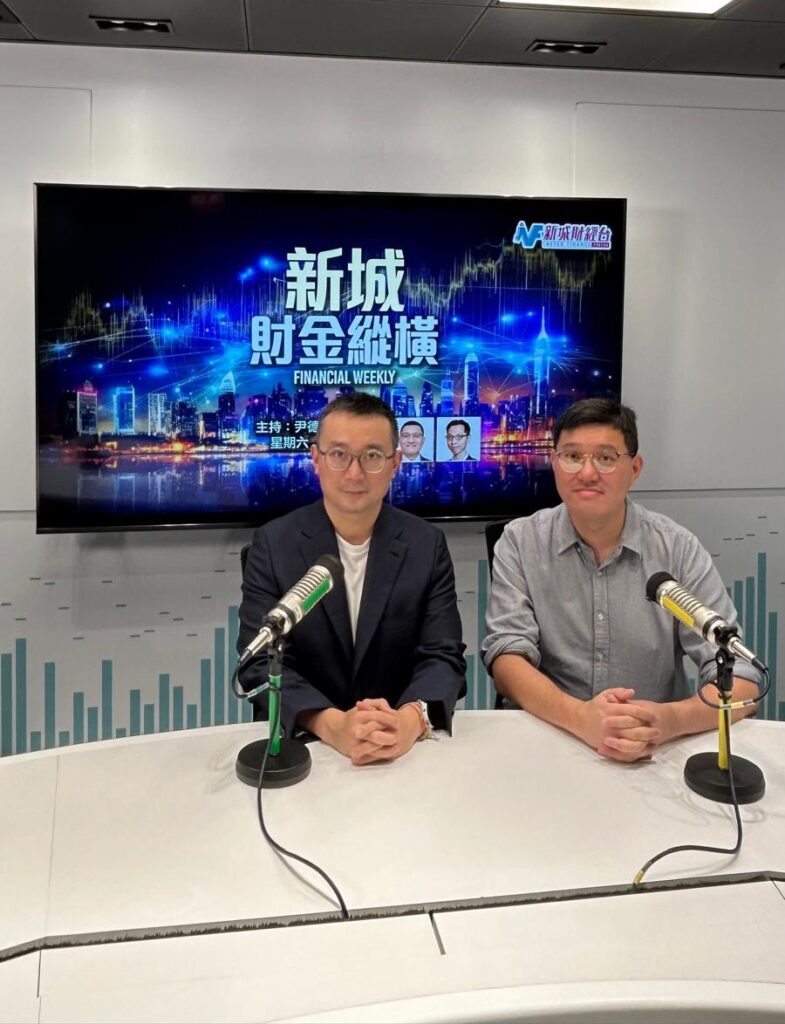
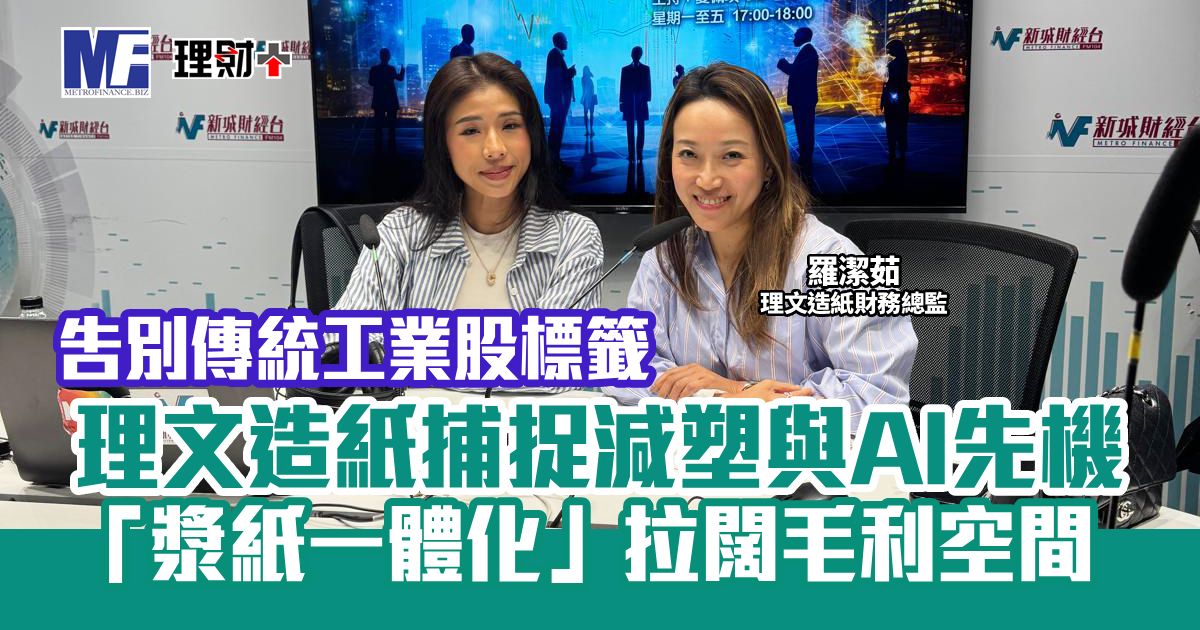
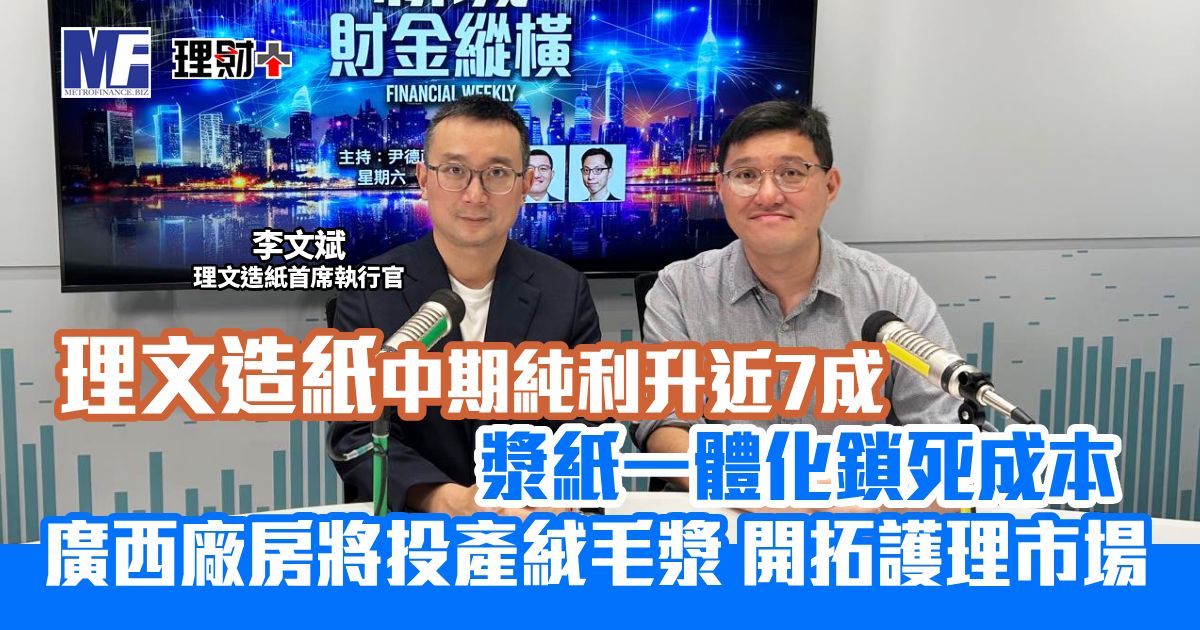
理文造紙首席執行官李文斌(左)接受新城財經台《財金縱橫》尹德政(右)專訪。
理文造紙2026年上半年歸母淨利潤大幅增長69.3%至13.73億港元,這份業績對管理層而言,絕對是「交足功課」,甚至超出市場預期。
Edmond解釋,利潤大升近七成,背後有兩大核心動力:第一是包裝紙(即物流或網購使用的紙箱)「需求回暖帶動量價齊升」,受惠於內地進出口貿易和電商物流復甦,令包裝紙需求大增。海外方面,因應許多工廠響應「China Plus One」政策,不少公司在馬來西亞、越南設廠,同樣對包裝紙需求大增,他形容現時海外市場「非常熾熱」。包裝紙經過前兩年行業大洗牌,落後產能被淘汰,理文作為龍頭,定價權已經回歸。
第二個核心動力是衛生紙,公司在中國衛生紙市場業績也相當理想。Edmond表示衛生紙毛利率本身較高,隨着集團對木漿成本控制得更好,兩大業務利潤「水位」已明顯修復至健康水平。
漿紙一體化控制成本
面對外採木漿與國際價格波動,成本控制成為造紙業的關鍵生存因素。理文最強的武器是「漿紙一體化」。公司擁有約95萬噸木漿產能,可以自己造漿,Edmond稱,「外購木漿只佔約三分之一,木漿價格影響輕微。」
庫存策略上,集團非常靈活,不盲目囤貨:如果外面木漿或廢紙跌到低價,會適當吸納作戰略庫存;如果外面炒得太貴,就用多些自己生產的平價木漿。這種「進可攻、退可守」的動態策略,有助鎖死成本底線。
毛利率修復符合甚至超出預期
隨着包裝紙與衛生紙需求回暖,兩大核心業務的毛利率修復進度絕對符合,甚至超出預期。包裝紙經過前兩年行業大洗牌,一批捱不住的落後中小型廠被淘汰。理文作為龍頭,議價能力與毛利水平強勢回歸。Edmond補充,國內包裝紙需求在強大內需支撐下約有3%增長,越南包裝紙業務有10%或以上增長,「我們服務的馬來西亞、越南、印尼、泰國等東南亞市場都應該賣光了,業績相當理想。」
至於衛生紙毛利率本身相對較高,Edmond稱現時中國衛生紙市場有約5%至8%增長,加上集團以自家木漿支援生產,令兩大板塊利潤「防護罩」非常堅固,帶動毛利率修復進度極之健康。
衛生紙成第二增長引擎 目標佔比20%至30%
衛生紙包括廁紙、抹手紙,屬於絕對的剛性需求,集團衛生紙業務營收保持雙位數增長,已成為理文名副其實的「第二增長引擎」。未來幾年,管理層目標是將衛生紙業務在集團總收入中的佔比,穩步提升至20%至30%左右,以大大平衡包裝紙受宏觀經濟波動的影響,令公司整體收入更具防守力。
Edmond強調集團務實地跟隨市場需求,不會供過於求,他相信集團控制成本和跟着市場走,可維持理想業績。
衛生紙競爭激烈 以成本及物流優勢突圍
然而,衛生紙市場競爭激烈,集團跟不同品牌(如超級市場的自家品牌)作代工,因自家品牌在超市裏面一定放在最當眼位置,而且售價較知名品牌便宜,所以有一定銷量。Edmond表示,「做品牌很燒錢,我們做OEM(原始設備製造商),有自己木漿廠,底層成本低過對手,當市場打價格戰時,我們有極大本錢提供高『性價比』產品;當對手平賣時,理文依然有錢賺,這是『無可取代的成本護城河』。」此外,Edmond補充,集團在國內廠房提供龐大地方,配套電商的物流倉庫,降低運輸成本。
隨着人們衛生意識日益提升,對衛生用品需求增加,集團現正開發不同類型的衛生紙,如抹手紙、廚房紙,未來打算生產濕紙巾。Edmond指,「做一類紙巾是不足夠應付市場,各產品需求都在增長。集團為客人生產不同紙類產品和配套服務,讓客人做好自己品牌。」
廣西貴港廠房2027年投產絨毛漿
海外布局方面,Edmond表示,公司早在2017年就布局越南,推動了很多不同物品的生產,而且越南廠房運輸至泰國、柬埔寨、寮國等鄰近國家相當方便;後期在2020年在馬來西亞吉隆坡近機場位置開設工廠,服務對象除了馬來西亞,還有新加坡、印尼、斯里蘭卡等,運費也算理想。海外布局這兩步棋,可說是管理層極具遠見的神來之筆。
他指馬來西亞(140萬噸)與越南(55萬噸)生產基地營運非常成熟,產能利用率極高,完美避開內地價格及關稅風險。東南亞現有大量外資廠房進駐,對包裝紙需求是爆炸性增長。
廣西貴港廠規模相當大,木漿產能高達75萬噸,衛生紙產能亦有30萬噸,預計2027年8月正式開始營運。新基地一旦落成,強大的自家木漿供應,對集團未來進一步降低成本、穩定毛利,絕對有立竿見影的極大幫助。
未來三年核心:護理產品添增長動力
面對充滿不確定的國際形勢,集團未來三年戰略藍圖非常清晰,核心競爭力始終是「極致的成本控制」,靠漿紙一體化將底層成本壓到最低。
最關鍵的成長動能,除了東南亞引擎,亮點就落在即將於2027年營運的廣西貴港廠。該廠將為集團帶來全新產品——絨毛漿,正式開拓高質量護理產品市場。這類貼身護理產品技術含量同毛利水位都非常高,由傳統包裝升級到高毛利絨毛漿及個人護理市場,將為集團未來幾年利潤帶來極大增長動力。
Edmond解釋,絨毛漿一直以來由美國入口,現時中國只有少數廠房生產,集團期望搶佔市場,並跟客戶一起發展。他相信:「未來三年,舊有的包裝紙和衛生紙業務,加上這個新有的護理產品業務,發展空間都相當大。」
派息「量入為出」 維持約35%派息比率
派息政策方面,Edmond表示,「量入為出」是公司的派息哲學,管理層一直將派息比率錨定在純利的35%左右,即是賺100元就派35元出來,賺得多就派多。「我們這麼多年都是這麼上下,比率暫時不變。」公司絕不借錢充大頭鬼去派息。配合每年派兩次息(中期加末期)的傳統,對於想在減息周期追求財息兼收的散戶而言,是非常穩健的高息選擇。
Edmond亦表示,集團負債比率盡量控制在60%左右,而派息比率也維持在35%左右。他透露,「現時人民幣利息較便宜,便借多些人民幣,港幣借少些,以控制利息成本。」
節目內嘉賓主持及嘉賓之個人意見並不代表新城廣播立場。