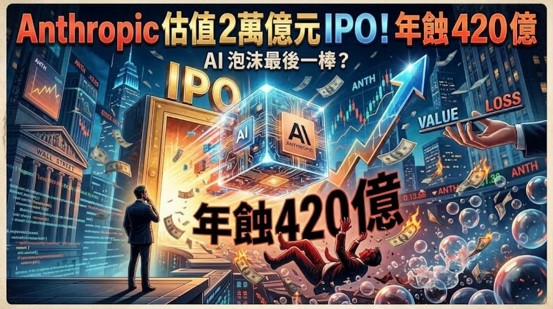
Anthropic 目標最快在 11 月中旬進行 IPO,潛在估值高達 1.8 萬億至 2 萬億美元,有望挑戰 SpaceX 的巨型上市規模。市場不再僅將其視為聊天機器人開發商,而是提前為「下一代 AI 基礎設施平台」定價。然而,這場資本狂歡背後,究竟是科技史上的成長奇蹟,還是一場深不見底的燒錢豪賭?
營收狂飆與驚人的資本消耗
Anthropic 展現極為罕見的爆發力,2025 年營收預計達 46 億美元,較 2024 年的 3.86 億美元狂飆約 12 倍。Claude 模型在企業端與雲端生態的滲透率,正是支撐其天價估值的核心基石。
但高速成長的背後是巨額虧損。2025 年淨虧損逼近 420 億美元,儘管其中約 340 億美元屬於融資估值變動的非現金會計費用,剔除後,實際營運虧損仍超過 80 億美元。更嚴峻的是,運算與基建支出高達 73.3 億美元,按年翻了三倍。這揭示了 AI 商業模式的殘酷真相:它並非邊際成本遞減的傳統 SaaS,而是一門需要無止境投入 GPU、數據中心與電力的重資本密集產業。
預支未來的估值:2028 年的 2,000 億美元夢想
高達兩萬億美元的估值,並非建基於現在的 46 億美元營收,而是押注數年後的市場爆發。招股文件預測,公司 2028 年營收將達到 1,900 億至 2,000 億美元,規模直逼今天的 Meta。要撐起這個進取的假設,投資者必須確認三個核心前提:
- 商業轉化率: 能否將企業試用與 API 流量轉化為高毛利的經常性收入?
- 成本控制: 算力擴張會否導致成本失控,進一步惡化自由現金流?
- 護城河與定價權: 面對 OpenAI、Google 及開源模型的夾擊,能否維持技術差異與定價優勢?
兩大隱患:客戶集中度與 5,180 億美元硬承諾
Anthropic 的收入結構潛藏著波動風險。約 25% 營收僅來自兩大客戶,且部分大客戶並未被長期合約牢牢鎖定。一旦客戶轉投競品或自研模型,高增長神話將瞬間面臨挑戰。
此外,公司預計未來多年在雲端與運算基建的承諾支出高達 5,180 億美元。這筆天文數字是對 AI 需求的終極押注。若需求如期爆發,這將成為降低單位成本、建立絕對護城河的先發優勢;但若需求放緩或模型價格持續下降,這筆龐大的固定承諾將淪為壓垮毛利率的沉重包袱。
存亡級風險與戰略路線分歧
招股材料中最不尋常的,是將「可能對人類造成災難性甚至存亡級別風險」列入風險提示。這凸顯了 AI 產業的獨特矛盾:市場以極高估值獎勵技術能力的提升,但能力提升本身卻帶來同等規模的監管、版權與社會安全風險。任何重大安全事故,都可能觸發市場估值的重新計算。
這與最大對手 OpenAI 形成了鮮明對比。Sam Altman 選擇暫緩 IPO,以保留應對 AI 安全與對齊問題的彈性;Anthropic 則選擇率先走入公開市場。上市固然能獲取龐大資本支持算力投資、提升企業信任並為股東提供流動性,但也意味著每季度的營收增長、毛利與現金流都將面臨華爾街放大鏡般的嚴格拷問。
投資者最終決策指標
這場 IPO 若成真,將成為 AI 牛市最重要的壓力測試。對於準備入場的投資者而言,焦點應回歸四大基本面:
- 收入質素: 關注企業客戶留存率、平均客戶消費額與合約期限,確認收入集中度是否改善。
- 單位經濟效益: 追蹤每增加一美元營收所需的推理與基建成本,檢視毛利率是否具備改善空間。
- 資本承諾與現金流: 面對 5,180 億美元的雲端與運算承諾,評估未來的融資需求及潛在的股權稀釋或債務風險。
- 估值預期落差: 兩萬億估值已完全預支了 2028 年達標 2,000 億營收的完美情境。任何不及預期的成長或安全進展,都將引發劇烈重估。
Anthropic 有望成為全球企業 AI 的核心大腦,但其代價是無底洞般的資本投入。最大的風險或許不在於 AI 是否會改變世界,而在於投資者是否為一個極度透支的未來,付出了過高的當下價格。
TC Sir
MEGA 7智能指標系統創建人、Intelligence Ample Limited 創辦人 、「香港投資商學院」 高級講師 ,前外資銀行工商金融服務董事,超過20年金融服務經驗。