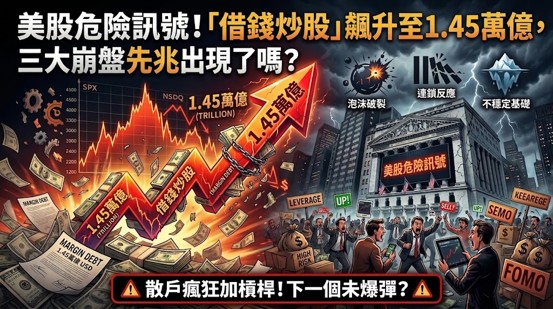
近期美股市場的樂觀情緒正轉化為實質的真金白銀,且投資人對於「借錢炒股」的胃納正在急速擴張。根據美國金融業監管局(FINRA)的最新月度統計,2026 年 8 月美國客戶證券保證金帳戶的融資餘額已攀升至 1.4538 萬億美元。這個數字比起前一個月大增約 370 億美元(+2.6%),成為僅次於今年 6 月歷史高位(1.502 萬億美元)的史上第二高紀錄。
這不僅僅是一個絕對數值的創高,更透露出當前市場結構的微妙變化。
槓桿增速「超車」大盤:追價力量的雙面刃
數據顯示,今年以來融資餘額已累計增加約 2,280 億美元,增幅達 19%;若與去年同期相比,更是大幅跳升約 37%。這意味著市場參與者不僅滿足於持有現有的風險資產,更積極透過借貸來放大股票部位。
如果我們將時間軸拉長至 2022 年底的低點,槓桿擴張的狂熱程度將更加明顯。這段期間內,美股融資餘額暴增 140%(約 8,470 億美元),而同期的 標普五百指數升幅僅為 98%。 融資成長速度顯著快於股市本身的漲幅,這反映出牛市後段投資人強烈的追價意願與風險承擔能力。
融資餘額創高=股市見頂?
許多投資人會將「融資餘額創高」視為大跌的先兆,但這種結論過於簡化。在牛市結構中,隨著資產價格上升,投資者手中的抵押品價值自然增加,其借貸能力本來就會隨之提升。此外,FINRA 的數據並未涵蓋銀行抵押貸款、期貨或期權部位,這代表市場整體的實際槓桿可能更高。
真正需要警惕不是槓桿
目前融資餘額約占美國 GDP 的 4.48%,已逼近歷史極端區域。當股價一旦遭遇逆風回調,導致保證金抵押品價值縮水時,高槓桿會迅速轉變為投資人的「催繳保證金壓力」(Margin Call)。為了補足保證金而被迫平倉的賣盤,會反過來加劇市場跌勢,形成「下跌 ➔ 斷頭 ➔ 更深下跌」的惡性循環。這借來的籌碼,隨時可能從推升行情的燃料,變成加速崩塌的賣壓。
歷史的借鏡:何時才是真正的危險時刻?
回顧歷史上三次著名的市場大幅回調(2000 年科網泡沫、2007 年金融海嘯、2021 年疫後寬鬆退場),都不是「融資餘額一創高就立刻崩盤」,而是高槓桿部位遭遇了宏觀環境的逆轉:
- 2000 年 3 月(S&P 500 回調約 49%): 科技股估值過高疊加散戶狂熱,泡沫破裂後,股價下跌導致抵押品縮水,孖展客戶被迫減倉,引發踩踏。
- 2007 年中(S&P 500 回調約 57%): 金融系統信貸危機蔓延至股市,融資盤平倉加劇了市場波動。
- 2021 年 10 月(S&P 500 回調約 25%): 通膨升溫引發聯準會急速升息,改變了估值的折現率,高估值與高槓桿部位承受雙重打擊。
歷史經驗告訴我們,單看融資餘額無法精準預測頂部。投資者真正應該密切關注的是以下「三大警訊」是否同時出現:
- 增速背離: 融資餘額的增速持續且明顯地快過股市、企業獲利或經濟規模的增長。
- 高檔鈍化: 融資餘額在極高水位開始停滯或連續下滑,但股市卻還沒出現明顯修正。
- 宏觀逆風: 利率上升、流動性收緊或企業獲利預期轉弱,導致市場不願再為高估值買單。
結論
FINRA 的 8 月數據顯示融資規模雖高,但仍較 6 月的歷史高點低約 3.2%,這說明市場尚未進入全面的「去槓桿」階段。然而,當融資跑得比基本面更快時,市場對於壞消息的免疫力正在大幅下降。投資人現階段不需因噎廢食、盲目看空,但必須對未來的波動性放大與尾部風險保持高度戒備。
TC Sir
MEGA 7智能指標系統創建人、Intelligence Ample Limited 創辦人 、「香港投資商學院」 高級講師 ,前外資銀行工商金融服務董事,超過20年金融服務經驗。