4. 新興風險的覆蓋:隨著社會的發展,新興風險也在不斷湧現,如網路安全風險、氣候變化風險和生物技術風險等。保險公司將面臨更多需要覆蓋的風險,並需要開發相應的保險產品來滿足市場需求。
5. 合作與創新:保險公司將積極尋求合作與創新,以應對市場競爭和變化。與科技公司、健康機構和汽車製造商等合作,可以為保險公司帶來新的商機和增長點。同時,保險公司也將鼓勵內部創新,推動產品創新、服務改進和業務模式的轉變。
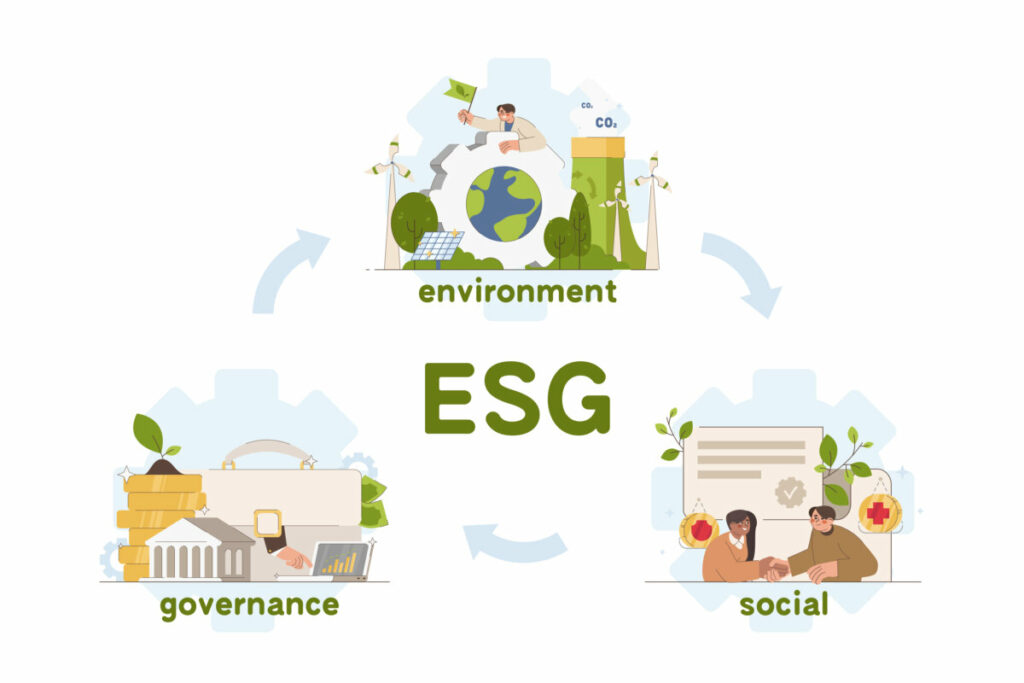
6. 可持續發展:在全球範圍內,可持續發展已成為重要議題。保險公司將更加關注環境、社會和治理的因素,推動可持續發展的實踐。這包括推出綠色保險產品、支援可再生能源發展、參與社會責任項目等。
需要注意的是,保險業的未來發展是一個動態和複雜的過程,受到市場需求、法律法規和技術創新等多個因素的影響。因此,以上提到的趨勢僅代表一種可能的發展方向,實際發展情況可能因各種因素而有所不同。
( 免責聲明:以上資料部份轉載自公開網頁、報章報道、政府網頁資料僅供參考。專欄作者對當中資料的準確性、完整性、內容和時效性不作任何保證,亦不承擔任何因使用本專欄內資料而造成的損失以及任何法律責任。請自行核實所有資訊,並在有需要時就具體情況尋求專業人士及法律意見。)
馮家智 Eddie
香港保險專業人員總會常務副理事長
壽險管理師 (FLMI)
財務策劃師 (APFP)
財務碩士 (MSc in Finance)
工商管理文學士(主修金融)
曾任職多間國際性外資保險公司及香港主版上市公司的財富管理服務公司的管理層,包括﹕首席多元營銷總監及行政總裁。在業界超過二十五年的營銷及管理經驗,凡事高瞻遠矚,相信團隊精神,多年來在保險業及財富管理業務的不同範疇建立了輝煌成績。現任財富管理公司首席執行官及香港保險專業人員總會常務副理事長。
電郵: eddiefungpps@yahoo.com.hk