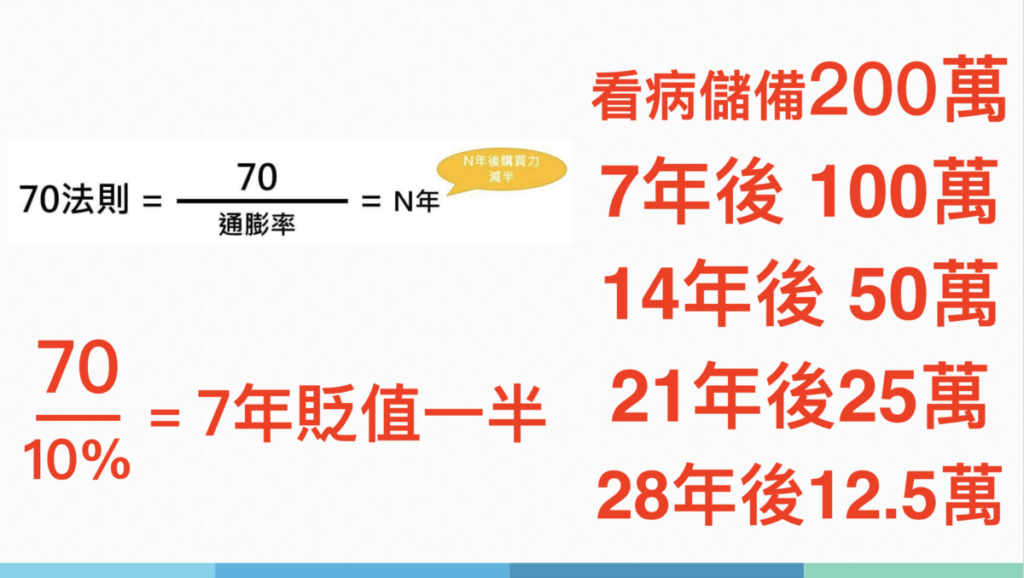
我們可以用計算購買力下降的70法則放在醫療開支上。譬如,現在我準備了200萬用於應付將來的醫療開支,7年時間,這筆資金的購買力約等於現值100萬,再7年後減少至50萬,如是者到28年後,只有現值12.5萬。試想像,我們現在拿着12.5萬,可以應付什麼大病呢?更何況在28年間,我們因為疾病, 對本金的實際消耗!
因此,要解決實際的醫療開支問題,要麼我們的回報率要超過醫療通脹,要麼我們將這個風險轉嫁給保險公司。用現在某間保險公司自願醫保為例,一位40歲的人士,投保一份半私家房的保障,每年保費大約13,000,保障額高達4000萬。按照70法則,4,000萬保額,28年後購買力仍有250萬,足以減輕醫療負擔。
( 免責聲明: 以上所提供之所有資料僅供一般參考用途,部分資料轉載自網上媒體資料,以上資料不應視為專業及/或法律意見。任何人士在需要時應自行尋求適當之律師及/或專業人士之意見與指導 )