
化工行業看似傳統,但實則與實體經濟及日常生活息息相關。上市超過20年的理文化工(0746)近年積極推進業務轉型,開闢新賽道。新城財經台節目《理財通天下》主持麥萃才及陳以緹邀請了理文化工財務總監洪兆言(Kalvin),深入剖析集團的業務優勢、新舊業務平衡策略以及未來發展藍圖。
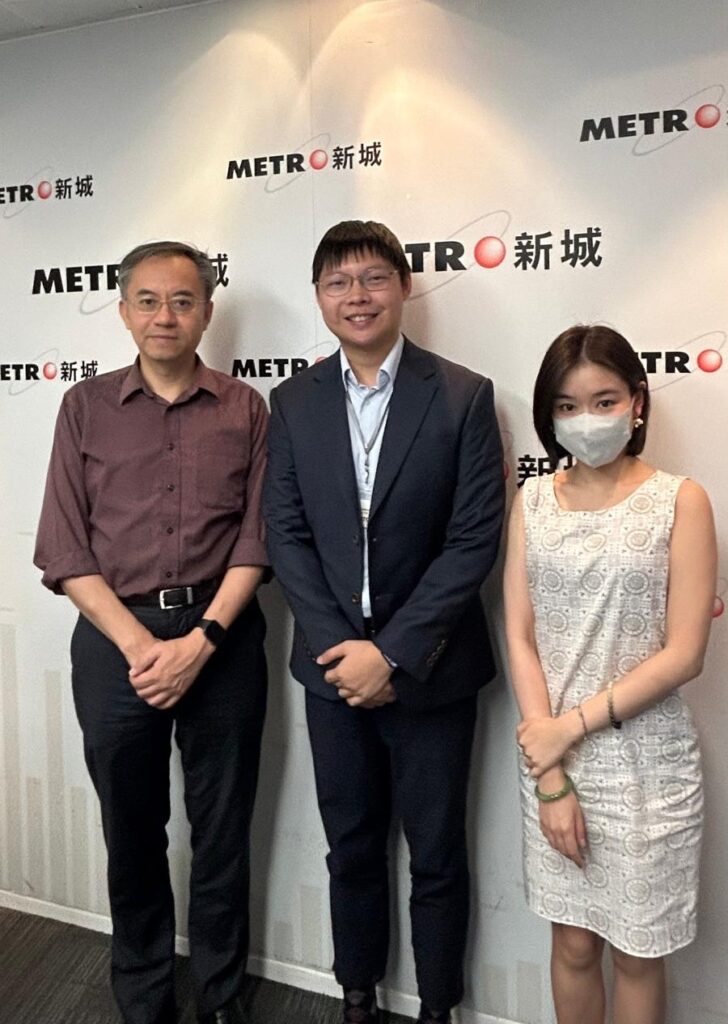
理文化工財務總監洪兆言(中)接受新城財經台節目《理財通天下》主持麥萃才(左)及陳以緹(右)訪問。
理文化工上市至迄今已逾20年,最初以基礎化工原料(如雙氧水、燒鹼等)起家,目前佔公司整體生意額約六至七成。公司近年成功利用研發實力加上垂直整合優勢切入「新賽道」,2026年上半年新材料已佔公司整體營收近30%,主要涵蓋三大範疇:
-
- 高分子材料:具備高防腐蝕、耐高低溫及極佳絕緣特性,廣泛應用於半導體晶圓製造設備、AI 數據中心高頻高速傳輸線纜及 5G 通訊基礎設施。
-
- 氟化工產品:製造製冷劑(如HFP),供應給數據中心散熱以及第四代製冷劑給冷氣使用。全面迎合全球環保配額制度下的高端替代需求
-
- 鋰電池添加劑:為液態鋰電池添加VC等添加劑,顯著提升動力電池的熱穩定性、循環壽命與極端環境安全性,迎合電動車及儲能電池的需求。
洪兆言表示:「基礎化工是支撐整個實體經濟運轉不可或缺的『工業之母』。我們處於化工產業鏈的最上游,生產的燒鹼及雙氧水深入製造業、輕工業、重工業等廣泛領域。只要實體經濟持續運轉,這項基礎需求就永遠存在。這項成熟業務帶來的強大現金流。」
洪兆言(右)表示理文化工積極開闢「新賽道」。
「有水有電」成本可控
化工行業對水電及物流運輸的需求需求大,理文化工的廠房設於江蘇及江西的長江,在長江江邊,擁有自家碼頭及發電廠,不受陸路交通限制,顯著拉低物流成本。更重要的是,面對近年環球能源價格波動,自備熱電廠使集團能自主控制電解工藝的發電成本,相比面對市場浮動電價的同業,能自行控制電解化學品的發電及運輸成本,這是20年的優勢。
具備垂直產業鏈優勢
新材料並非由零開始摸索的盲目擴張,而是由基礎化工不斷電解不同化合物、將副產品(by-product)衍生研發而成。例如液氯等副產品直接在園區內循環轉化,成為下游特種材料的自給原料。透過將副產物無縫加工成高技術壁壘、高毛利的先進材料,實現了極致的成本控制與抗週期能力。
面對環球競爭及內地嚴格的環保規管,理文化工重視每個國家和地區的守則。化工產品電解時在覆蓋的地方進行,由管道運往不同地方,化學品不會在露天揮發。Kalvin 表示:「不少人參觀敝廠房都問為什麼沒有味道,其實是因為廠房全部是密封的管道做,不會在空曠空間揮發出來。」這項嚴謹的安全與環保標竿,不僅展現了集團對 ESG 的高度承諾,更是理文化工在全球供應鏈重塑中贏得國際一線客戶長期信任的基石。
他亦提到理文化工的垂直產業鏈優勢:「我們由基礎化工起家,這些新產品不是開新廠房由零做起,我們不斷電解不同化合物,衍生不同的產品出來。例如半導體與高頻通訊所需的 PTFE,其核心上游原料正是我們廠區內部產出並靈活調配的。所有產品均是在這個垂直一體化產業鏈內部自然孕育,成本上是有很大的優勢的。」他又舉例指,如液氯等副產品透過技術升級轉為正毛利產品,在成本控制上極具優勢。
靈活調配新舊範疇
隨著科技發展,AI、5G應用廣泛,市場上有很多新需求,但舊有的基礎化工依然長年具備穩定的市場需求,考驗團隊的眼光。Kalvin指出:「新材料的原料都源自於基礎化工的精細化學延伸,以前被稱為副產品(by-product)。這幾年我們的研發與銷售團隊積極視察市場上哪些產品的毛利較佳,適逢AI與數據中心的熱潮,成功研發出如PTFE等應用於新興市場的產品。」他續指:「我們的靈活性極高,手頭上既有的原材料,足以讓我們調配不同產品線的產能比重。」團隊未來也會繼續因應新市場需求,持續研發新產品。 
Kalvin舉例指,液體氯(液氯)作為電解的副產品,市場需求向來一般,但他們成功將原本呈負毛利的產品轉化為正毛利。例如在十年前引入螢石等氟化工技術,從而衍生出全新產品。
他強調,團隊不會盲目投入新興市場:「研發團隊亦有留意部分廠家正開發固態鋰電池,但根據我們掌握的數據,目前市場實際需求尚未算太大。即使我們能研發出適用於固態鋰電池的新產品,若市場環境缺乏龐大需求,我們亦不會盲目投入。我們希望先確保現有項目成功,再推進新項目的發展。」他亦表示產品研發團隊一直以來有教授級人才,研發中心除了致力鑽研新項目外,同時也肩負提升舊項目效率的重任。
海外擴產 捕捉東南亞機遇

發展新產品,控制成本十分重要。理文化工把部分生產線搬到越南,開拓東南亞市場,Kalvin解釋:「基礎化工是跟整個國家的GDP相關,各行各業也應用到。我們看到東南亞市場冒起,當地上游化工未跟上節奏,有龐大的發展空間,所以決定在越南開設第一間海外廠房,以基礎化工為主。」他提到,由於化工產品具備強烈腐蝕性且運輸成本高,具備強烈的區域性。江蘇廠房主攻華東地區,越南廠房則主攻東南亞市場。
打破市場資訊滯後
管理層坦言香港市場同類化工股較少,相對於A股市場就有接近十家氟化工及新材料對標企業,所以香港市場資訊或有滯後,導致估值未反映新材料佔近三成營收的實績。未來希望透過調整投資者關係,讓市場明白理文化工不單是「穩定派息股」,而是一家「攻守兼備」——既享有核心業務高股息,同時具備強勁增長前景的先進材料平台。管理層亦希望公司的資本市場定位與業務轉型深度對齊,更能將公司先進材料的發展故事,直接對接到最熟悉且最理解公司行業價值的內地投資者。
理文化工未來幾年將繼續發展新材料,以應付熾熱的市場需求。他表示:「希望今年至明年擴充生產線。另外,期望越南廠房在2027年底至2028年初試產,務求盡快為東南亞帶來新機遇。」
圖片來源:新城廣播